Prowadzisz KPiR? W 2026 roku dla części przedsiębiorców zmieniły się zasady jej prowadzenia. Księga przychodów i rozchodów musi być prowadzona przy użyciu programu komputerowego, a dane po zakończeniu roku trzeba będzie przekazać urzędowi skarbowemu w ustandaryzowanym pliku JPK_PKPIR. Sprawdź, kogo dotyczy JPK_PKPIR za 2026 rok, kiedy trzeba wysłać pierwszy plik i co właściwie trzeba zrobić.
Z tego artykułu dowiesz się?
Co zmieniło się w KPiR od 2026 roku?
Najważniejsza zmiana to cyfryzacja księgowości.
Od 1 stycznia 2026 r. podatnicy PIT należący do pierwszej grupy objętej zmianami muszą prowadzić KPiR przy użyciu programu komputerowego. Po zakończeniu roku dane z księgi trzeba przekazać naczelnikowi urzędu skarbowego w ustrukturyzowanej formie.
Mówiąc prościej: urząd nie będzie otrzymywał skanu księgi ani pliku PDF. Dane mają trafić do niego w określonym elektronicznym formacie, który pozwala na ich automatyczne odczytanie.
I właśnie do tego służy JPK_PKPIR.
| Kogo dotyczy? | Od kiedy nowe zasady? |
| Podatnicy PIT zobowiązani do JPK_V7M | 1 stycznia 2026 r. |
| Pozostali podatnicy PIT, w tym składający JPK_V7K | 1 stycznia 2027 r. |
Jeżeli nie wiesz, do której grupy należysz, nie musisz zaczynać od analizowania ustaw. Sprawdź, jaki JPK VAT składa Twoja firma – JPK_V7M czy JPK_V7K.
To pozwoli wstępnie ustalić, czy obowiązek dotyczy Cię już od 2026, czy od 2027 roku.
Co to jest JPK_PKPIR?
JPK_PKPIR to elektroniczny plik zawierający dane z podatkowej księgi przychodów i rozchodów (KPiR).
Można powiedzieć, że jest to ustandaryzowana, elektroniczna wersja informacji zapisanych w KPiR, przygotowana w taki sposób, aby urząd skarbowy mógł je automatycznie odczytać.
Skrót oznacza:
JPK – Jednolity Plik Kontrolny
PKPIR – Podatkowa Księga Przychodów i Rozchodów.
W pliku znajdują się m.in. informacje o przychodach, kosztach i poszczególnych zapisach dokonanych w księdze. To nowy sposób przekazywania fiskusowi danych z prowadzonej KPiR.
Najprościej: do tej pory KPiR była przede wszystkim Twoją ewidencją księgową. Teraz dane zapisane w księdze będą mogły zostać wygenerowane w określonym formacie i obowiązkowo przekazane fiskusowi po zakończeniu roku.
👉Dowiedz się więcej, Jak wybrać dobre biuro rachunkowe? – Co musisz wiedzieć żeby spać spokojnie.
Kiedy trzeba wysłać JPK_PKPIR za 2026 rok?
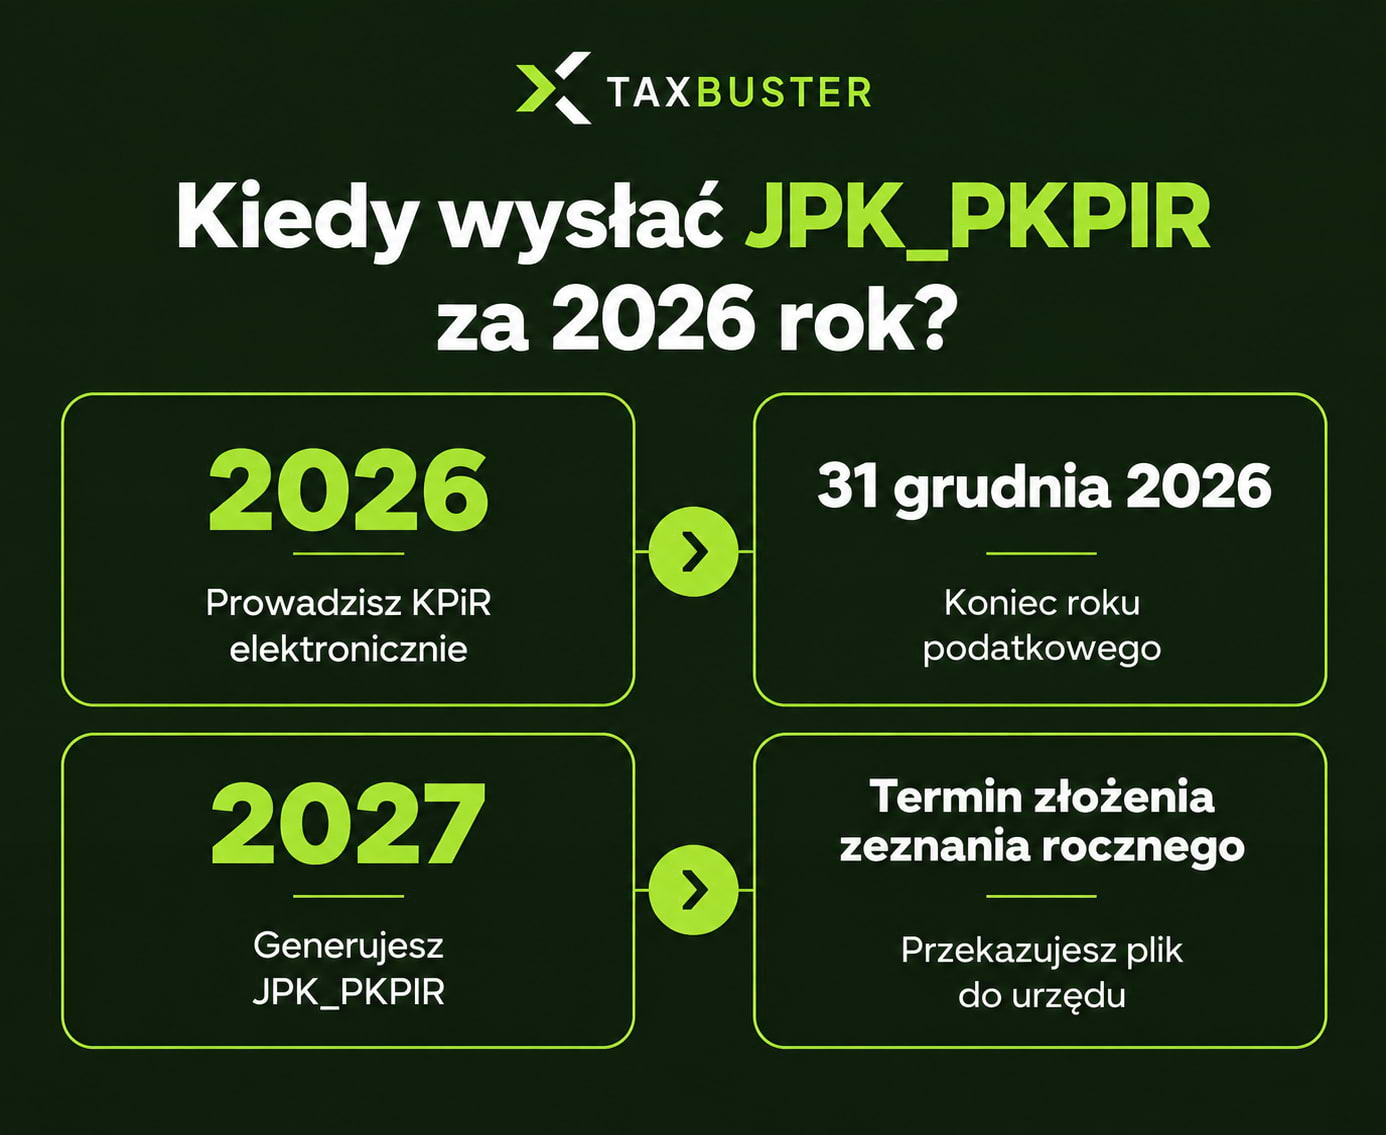
To jedna z najważniejszych informacji – pliku za 2026 rok nie wysyłasz w trakcie 2026 roku.
Przez cały 2026 rok prawidłowo prowadzisz elektroniczną KPiR. Dopiero po zakończeniu roku dane z księgi są przekazywane do urzędu.
Oficjalna broszura Ministerstwa Finansów dotycząca JPK_PKPIR wskazuje, że plik przekazuje się do dnia upływu terminu złożenia zeznania podatkowego.
Schemat jest więc prosty:
2026 r.
prowadzisz KPiR elektronicznie
↓
koniec 2026 r.
księgowość zamyka rok
↓
2027 r.
powstaje JPK_PKPIR za 2026 r.
↓
plik trafia do urzędu skarbowego
Nie należy więc mylić momentu rozpoczęcia prowadzenia elektronicznej KPiR z momentem wysłania pliku.
Co i jak właściwie trzeba wysłać do urzędu?
Jeżeli jesteś objęty nowym obowiązkiem dotyczącym KPiR za 2026 rok, do urzędu skarbowego nie wysyłasz papierowej księgi, skanów faktur ani pliku PDF.
Dane z KPiR muszą zostać przekazane w określonym przez Ministerstwo Finansów formacie elektronicznym. Służy do tego JPK_PKPIR – Jednolity Plik Kontrolny dla podatkowej księgi przychodów i rozchodów.
Najprościej można powiedzieć, że JPK_PKPIR to elektroniczna wersja danych znajdujących się w Twojej KPiR, przygotowana w taki sposób, aby system administracji skarbowej mógł je automatycznie odczytać.
Plik zawiera m.in. informacje o przychodach, kosztach oraz poszczególnych zapisach dokonanych w księdze. Od 1 stycznia 2026 r. obowiązuje struktura JPK_PKPIR(3).
Jeżeli prowadzisz również ewidencję środków trwałych oraz wartości niematerialnych i prawnych, może dotyczyć Cię także obowiązek przekazania danych w strukturze JPK_ST.
Jak wygląda wysyłka dokumentów?
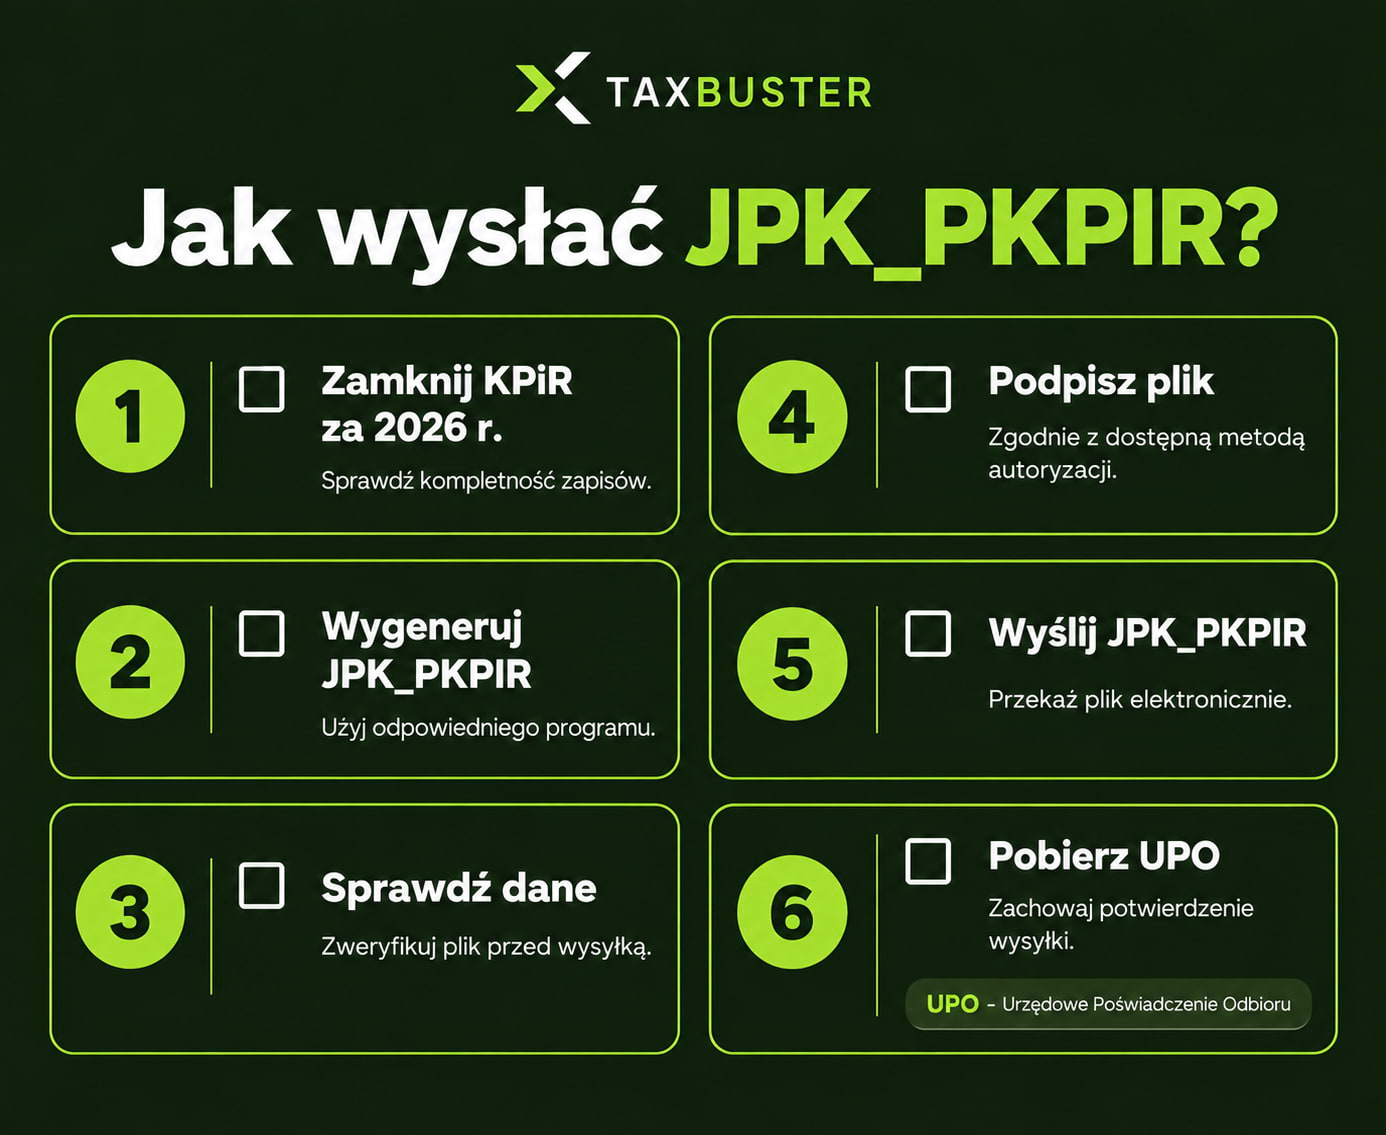
W praktyce cały proces można przedstawić w kilku krokach:
KPiR prowadzona w programie → wygenerowanie JPK_PKPIR → sprawdzenie danych → podpisanie → wysłanie → pobranie UPO
Nie musisz więc ręcznie przepisywać swojej KPiR do nowego formularza. Jeżeli sam prowadzisz księgowość, używany przez Ciebie program powinien umożliwiać przygotowanie pliku w wymaganej strukturze.
Jeżeli natomiast korzystasz z biura rachunkowego, technicznym przygotowaniem i wysłaniem JPK_PKPIR może zająć się biuro.
Warto jednak wcześniej potwierdzić, czy przygotowanie i wysyłka pliku znajdują się w zakresie jego obsługi oraz czy w Twoim przypadku trzeba będzie przygotować również JPK_ST.
Po prawidłowym przesłaniu pliku należy zachować UPO, czyli Urzędowe Poświadczenie Odbioru. To elektroniczne potwierdzenie, że plik został skutecznie przyjęty przez system administracji skarbowej.
W skrócie: nie wysyłasz całej księgi w PDF ani dokumentów źródłowych. Do urzędu trafiają uporządkowane dane z KPiR w odpowiedniej strukturze JPK_PKPIR.
Podsumowanie
Dla przedsiębiorcy najważniejsza zmiana polega na tym, że dane z KPiR będą regularnie trafiały do administracji skarbowej w ujednoliconym, elektronicznym formacie.
Nie jest to nowy podatek ani dodatkowa deklaracja zmieniająca sposób obliczania PIT. To przede wszystkim zmiana sposobu prowadzenia i raportowania księgowości.
Jeżeli więc prowadzisz KPiR i wysyłasz miesięczny JPK_V7M, najważniejsze zadanie na 2026 rok brzmi:
upewnij się, że Twoja KPiR jest już prowadzona elektronicznie zgodnie z nowymi wymaganiami i że program lub biuro rachunkowe będzie w stanie przygotować JPK_PKPIR za 2026 rok.
Potrzebujesz biura przygotowanego na nowe obowiązki?
Zmiany w KPiR, JPK_PKPIR, JPK_ST i KSeF powodują, że coraz większe znaczenie ma nie tylko cena księgowości, ale również techniczne przygotowanie biura do nowych obowiązków.
➡️TaxBuster pomaga przedsiębiorcom znaleźć i porównać biura rachunkowe dopasowane do sposobu prowadzenia firmy i jej potrzeb księgowych.
Najczęściej zadawane pytania (FAQ)
Czy przedsiębiorca musi sam przygotować JPK_PKPIR?
Nie musi robić tego osobiście. Obsługę może prowadzić biuro rachunkowe. Warto jednak ustalić, kto odpowiada za przygotowanie i przesłanie pliku oraz dostarczenie danych potrzebnych do prawidłowego prowadzenia księgi.
Czy po wysłaniu JPK_PKPIR trzeba zachować UPO?
Tak. UPO, czyli Urzędowe Poświadczenie Odbioru, jest potwierdzeniem prawidłowego dostarczenia pliku do systemu administracji skarbowej. Warto je zachować razem z pozostałą dokumentacją podatkową.
Czy trzeba kupować nowy program księgowy tylko ze względu na JPK_PKPIR?
Niekoniecznie. Najpierw sprawdź, czy program, z którego już korzystasz, obsługuje obowiązującą strukturę JPK_PKPIR i umożliwia przygotowanie danych wymaganych do wysyłki. Jeżeli księgowość prowadzi biuro rachunkowe, tę kwestię warto ustalić bezpośrednio z nim.
Czy JPK_PKPIR za 2026 rok trzeba wysyłać co miesiąc?
Nie. JPK_PKPIR związany z prowadzeniem KPiR jest przekazywany po zakończeniu roku podatkowego, w terminie złożenia zeznania rocznego. Nie należy więc mylić tego obowiązku z comiesięcznym przesyłaniem JPK_VAT.
Źródła
https://www.gov.pl/web/finanse/nowe-zasady-dokumentacji-ksiegowej-w-podatku-pit
https://podatki.gov.pl/podatki-firmowe/jednolity-plik-kontrolny/jpk_pd/jpk_pd
https://www.gov.pl/web/kas/struktury-jpk-w-podatkach-dochodowych