JDG czy spółka z o.o.? To jedno z pierwszych pytań przy zakładaniu firmy, ale coraz częściej zadają je również przedsiębiorcy, których jednoosobowa działalność zaczyna rosnąć. JDG zwykle oznacza mniej formalności i łatwiejszy dostęp do pieniędzy. Spółka z o.o. daje większe oddzielenie majątku prywatnego od firmowego, ale wymaga pełnej księgowości i odpowiedniego sposobu wypłacania pieniędzy. Sprawdź, która forma biznesu wyjdzie lepiej finansowo, i na co się przygotować.
Z tego artykułu dowiesz się?
Czym jest JDG, a czym spółka z o.o.?
Jednoosobowa działalność gospodarcza (JDG) to firma prowadzona bezpośrednio przez osobę fizyczną. Przedsiębiorca i firma nie są tu odrębnymi podmiotami prawnymi.
W praktyce oznacza to prostsze prowadzenie działalności, ale też osobistą odpowiedzialność za zobowiązania firmy.
Spółka z ograniczoną odpowiedzialnością jest natomiast odrębną osobą prawną. Ma własny majątek, własne zobowiązania i działa niezależnie od majątku wspólników.
Dzięki temu wspólnicy co do zasady nie odpowiadają za długi spółki swoim prywatnym majątkiem, choć w określonych sytuacjach odpowiedzialność może dotyczyć członków zarządu.
Najprościej można to ująć tak:
JDG = prostota i bezpośrednia odpowiedzialność właściciela.
Spółka z o.o. = więcej formalności, ale większe oddzielenie majątku prywatnego od firmowego.
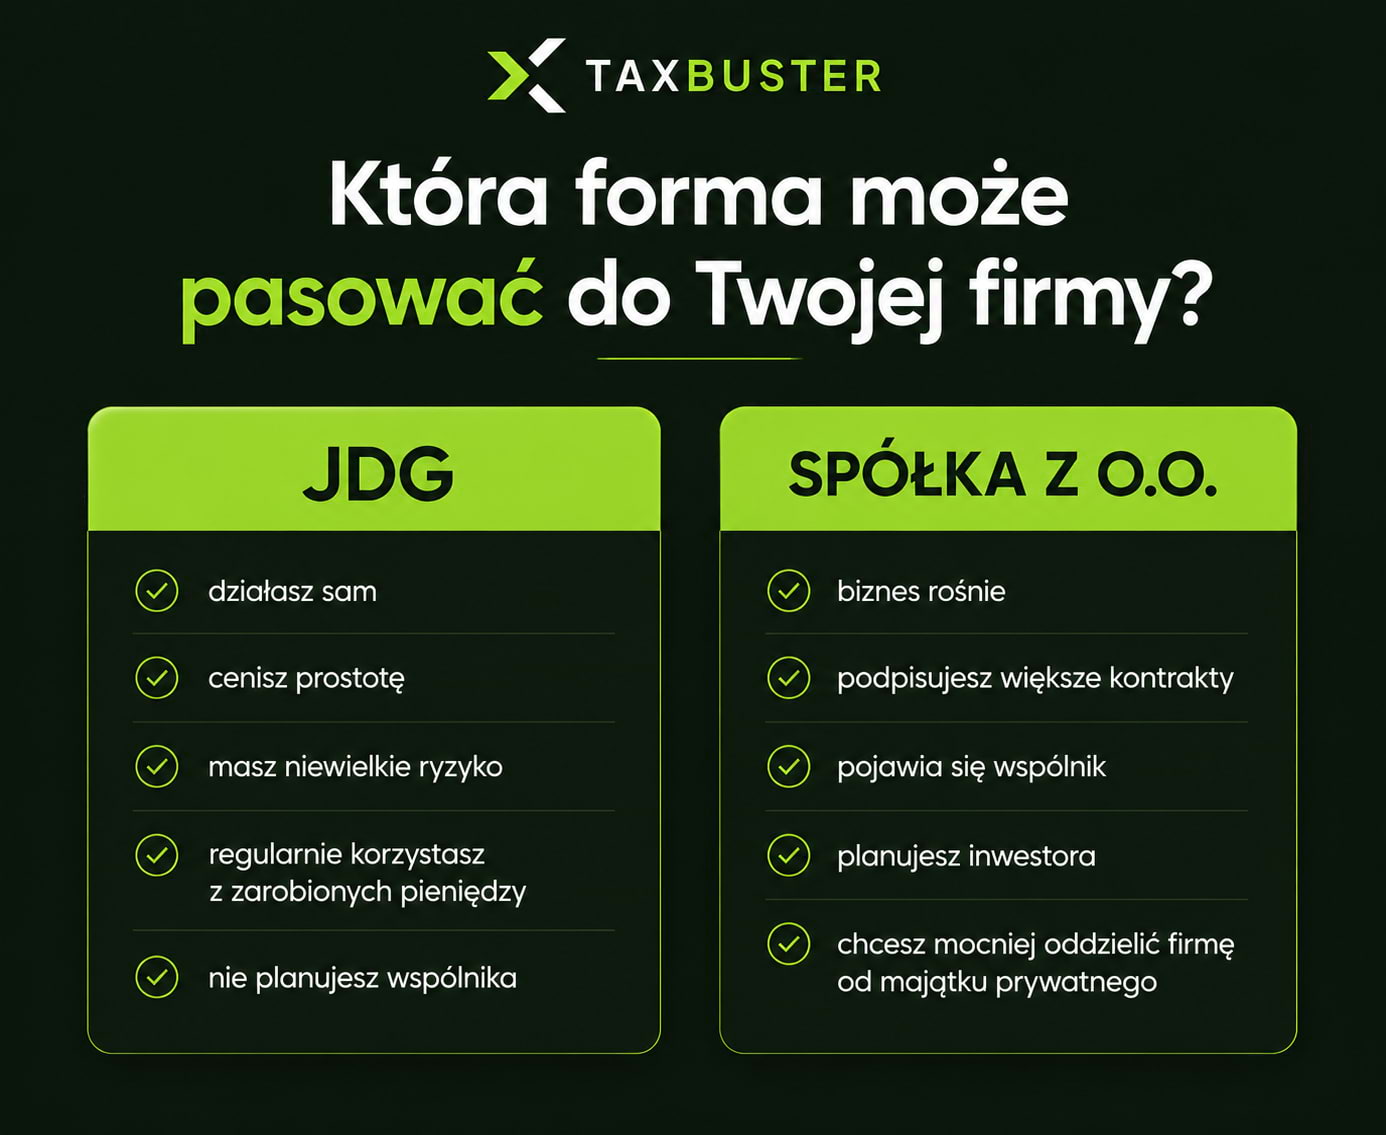
JDG czy spółka z o.o. – najważniejsze różnice
Jeśli dopiero zaczynasz, działasz sam, ryzyko w biznesie jest niewielkie i zależy Ci na prostocie, JDG najczęściej będzie naturalnym wyborem.
Spółkę z o.o. warto dokładniej przeanalizować, gdy firma rośnie, podpisujesz większe kontrakty, zatrudniasz ludzi, pojawia się wspólnik lub inwestor albo chcesz lepiej oddzielić majątek prywatny od ryzyka firmy.
Najważniejsze jest jednak to, że nie powinieneś porównywać wyłącznie stawek podatku. Musisz policzyć także ZUS, składkę zdrowotną, księgowość oraz sposób wypłacania pieniędzy ze spółki.
| Kryterium | JDG | Spółka z o.o. |
| Rejestracja | bezpłatna w CEIDG | rejestracja w KRS |
| Minimalny kapitał | brak | 5 000 zł |
| Odpowiedzialność | przedsiębiorca odpowiada swoim majątkiem | wspólnicy co do zasady nie odpowiadają za zobowiązania spółki |
| Podatek | PIT wg skali | CIT |
| Księgowość | zwykle uproszczona | obowiązkowe księgi rachunkowe |
| Dostęp do pieniędzy | bardzo swobodny | wypłata musi mieć podstawę prawną |
| Wspólnicy | nie | jeden lub więcej |
| ZUS właściciela | co do zasady tak | zależy od struktury i sposobu wynagradzania |
Jak wygląda opodatkowanie JDG i spółki z o.o. w 2026 roku?
Pod względem podatków JDG i spółka z o.o. działają zupełnie inaczej.
W JDG podatek płaci bezpośrednio przedsiębiorca. W spółce z o.o. podatek od swojego dochodu najpierw płaci spółka, a później może pojawić się kolejny podatek, gdy zysk trafia do wspólnika.
Jakie podatki płaci JDG?
W 2026 roku przedsiębiorca prowadzący JDG może rozliczać się na skali podatkowej, podatku liniowym albo ryczałcie.
To, które rozwiązanie jest dostępne i najbardziej opłacalne, zależy m.in. od rodzaju działalności, wysokości przychodów i kosztów oraz tego, dla kogo przedsiębiorca świadczy usługi.
- Skala podatkowa – 12% do 120 000 zł podstawy opodatkowania i 32% od nadwyżki ponad tę kwotę; kwota wolna wynosi 30 000 zł.
- Podatek liniowy – 19% dochodu niezależnie od jego wysokości.
- Ryczałt – podatek liczony od przychodu, bez pomniejszania go o koszty; stawka zależy od rodzaju działalności.
Do podatku trzeba doliczyć składkę zdrowotną, której sposób obliczania zależy od wybranej formy opodatkowania. Dlatego sama stawka PIT nie pokazuje jeszcze, ile faktycznie kosztuje prowadzenie JDG.
Jakie podatki płaci spółka z o.o.?
Spółka z o.o. jest podatnikiem CIT. Podstawowa stawka wynosi 19%, natomiast część małych podatników i firm rozpoczynających działalność może korzystać z 9% CIT, jeśli spełnia ustawowe warunki.
W przypadku spółki, której rok podatkowy pokrywa się z kalendarzowym, limit bieżących przychodów pozwalający na stosowanie stawki 9% CIT w 2026 roku wynosi 8 431 000 zł.
A co z podwójnym opodatkowaniem spółki?
To jedna z najważniejszych różnic.
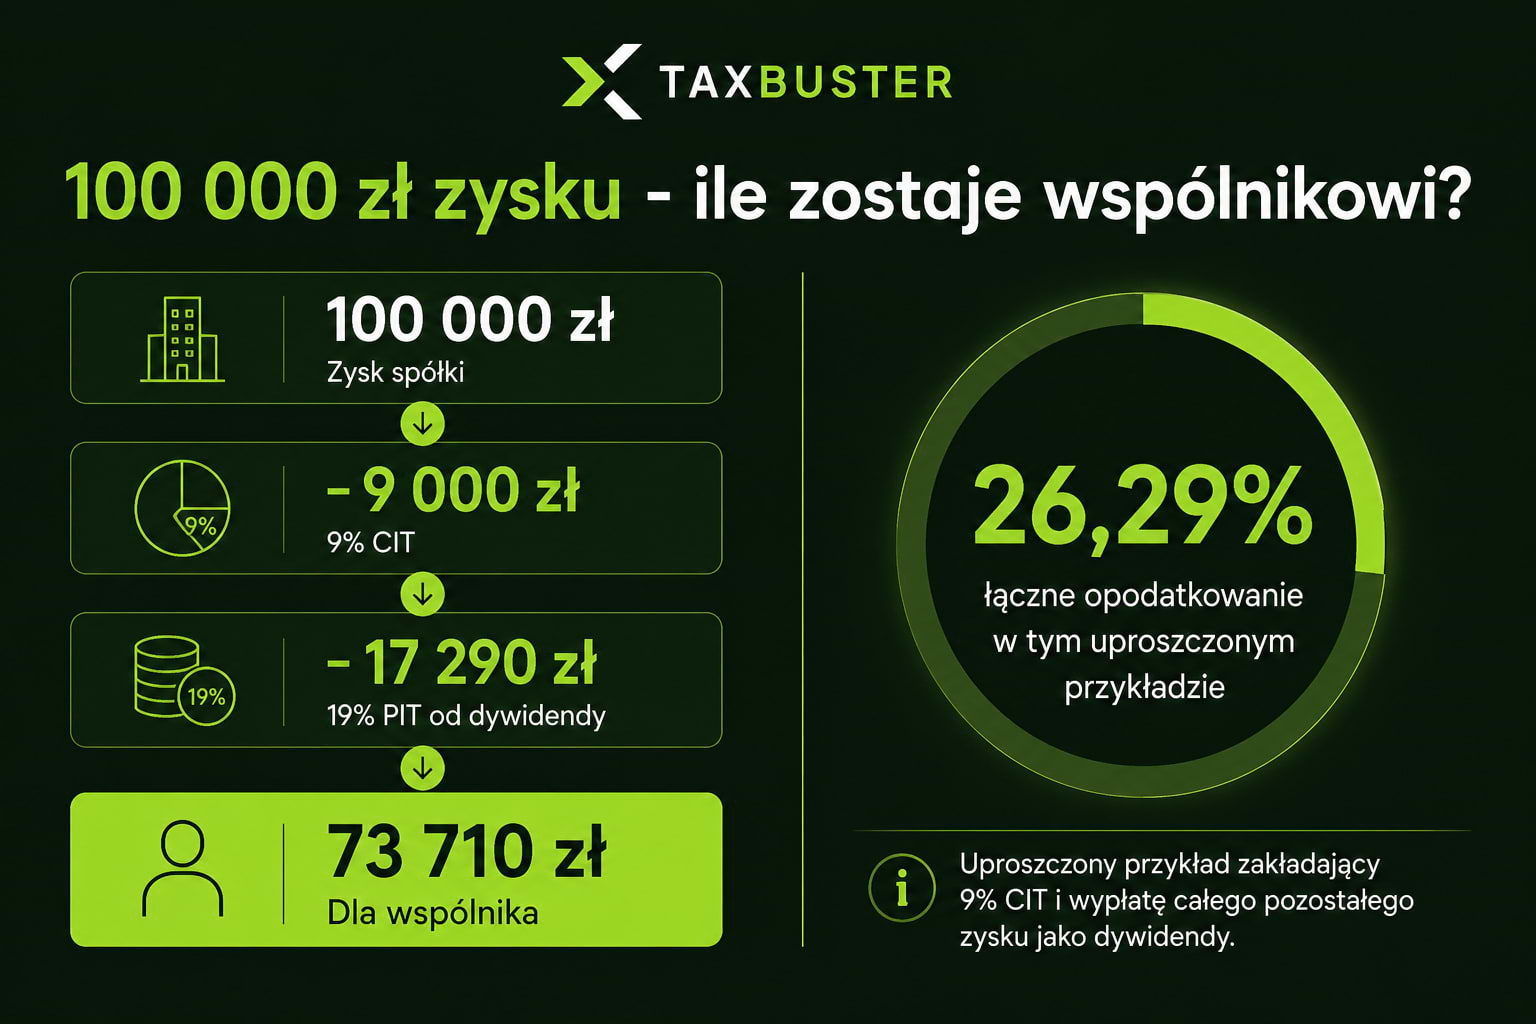
Jeżeli spółka osiągnie zysk, najpierw płaci od niego CIT. Jeżeli pozostały zysk zostanie następnie wypłacony wspólnikowi jako dywidenda, od dywidendy pobierany jest dodatkowo 19% PIT.
Przykładowo przy 100 000 zł dochodu spółki i 9% CIT:
100 000 zł → 9 000 zł CIT → 91 000 zł → 17 290 zł PIT od dywidendy → 73 710 zł dla wspólnika.
Dlatego porównując JDG czy spółkę z o.o., nie wystarczy zestawić stawki% PIT ze stawką% CIT.
Trzeba sprawdzić również składkę zdrowotną w JDG oraz sposób, w jaki właściciel będzie wypłacał pieniądze ze spółki. To właśnie te elementy często decydują o tym, która forma będzie korzystniejsza.
Jak może wyglądać opodatkowanie w 2027 roku?
Porównując JDG i spółkę z o.o., warto wiedzieć, że rząd zapowiedział istotne zmiany podatkowe na 2027 rok. Na ten moment są to projektowane rozwiązania – nie należy traktować ich jako obowiązujących przepisów.
Najważniejsze propozycje z punktu widzenia przedsiębiorców to:
- skala PIT: próg dla stawki 12% ma wzrosnąć ze 120 000 do 130 000 zł; dla dochodów powyżej 130 000 zł do 150 000 zł ma pojawić się nowa stawka 24%, a 32% ma obowiązywać dopiero powyżej 150 000 zł,
- ryczałt: planowane jest obniżenie limitu przychodów uprawniającego do tej formy opodatkowania z równowartości 2 mln euro do 250 tys. euro,
- CIT: planowane jest podniesienie podstawowej stawki CIT z 19% do 22% dla podmiotów osiągających roczne przychody powyżej 50 mln euro oraz podatkowych grup kapitałowych. Nie jest to więc zapowiedź podwyżki CIT do 22% dla wszystkich spółek z o.o.
Jeżeli rozważasz dziś wybór między JDG a spółką z o.o., kalkulację należy opierać przede wszystkim na przepisach obowiązujących w 2026 roku.
Planowane zmiany na 2027 rok warto jednak obserwować, ponieważ po ich uchwaleniu mogą zmienić opłacalność skali podatkowej, ryczałtu oraz niektórych dużych spółek.
Ile kosztuje księgowość JDG i spółki?
Księgowość JDG jest zazwyczaj tańsza niż księgowość spółki z o.o. Wynika to przede wszystkim z liczby obowiązków.
Przy JDG przedsiębiorca może często korzystać z uproszczonej księgowości – np. KPiR albo ewidencji przychodów przy ryczałcie. Cena obsługi zależy głównie od liczby dokumentów, VAT, liczby pracowników oraz rodzaju prowadzonej działalności.
Spółka z o.o. musi prowadzić księgi rachunkowe, czyli tzw. pełną księgowość. Dochodzą również dodatkowe obowiązki, m.in. przygotowanie rocznego sprawozdania finansowego. Z tego powodu miesięczna obsługa spółki jest zazwyczaj droższa.
Dlatego przy wyborze między JDG a spółką z o.o. warto poprosić biuro rachunkowe o wycenę obu wariantów dla tej samej firmy. Dopiero wtedy można realnie porównać koszty prowadzenia działalności.
👉Przeczytaj też, Księgowość online czy stacjonarna – co sprawdzi się w Twojej firmie?
JDG czy spółka – co zrobić przed decyzją?
Zanim wybierzesz JDG albo spółkę z o.o., nie patrz tylko na stawkę podatku. Najlepiej policzyć oba warianty na podstawie rzeczywistych lub prognozowanych wyników Twojej firmy.
Weź pod uwagę przede wszystkim:
- przychody i koszty – ile firma zarabia i ile wydaje,
- podatki – ile zapłacisz w JDG, a ile w spółce,
- ZUS i składkę zdrowotną,
- koszt księgowości i dodatkowych formalności,
- sposób wypłacania pieniędzy – szczególnie w spółce z o.o.,
- ryzyko działalności – np. wysokie kontrakty, kredyty, pracownicy czy możliwość roszczeń klientów,
- plany na kolejne lata – wspólnik, inwestor, zatrudnienie zespołu lub dalszy rozwój firmy.
W przypadku spółki szczególnie ważne jest pytanie: ile pieniędzy chcesz wypłacać sobie na bieżąco, a ile zostawiać w firmie? To może mocno wpłynąć na końcowe obciążenia podatkowe.
Nie istnieje więc jedna kwota, od której spółka z o.o. zawsze zaczyna być bardziej opłacalna od JDG. Najlepsza forma zależy od liczb, ryzyka i sposobu działania konkretnej firmy.
Podsumowanie
Wybór między JDG a spółką z o.o. powinien zależeć przede wszystkim od skali biznesu, ryzyka, podatków oraz tego, w jaki sposób chcesz korzystać z pieniędzy zarobionych przez firmę.
Przed decyzją najlepiej więc policzyć JDG i spółkę na tych samych danych: przychodach, kosztach, podatkach, składkach, kosztach księgowości oraz planowanych wypłatach dla właściciela.
Dopiero takie porównanie pokaże, która forma będzie lepiej dopasowana do konkretnego biznesu.
Przy wyborze formy działalności księgowy lub doradca powinien znać nie tylko Twoje przychody, ale również koszty, branżę, ryzyko, sposób wypłaty pieniędzy i plany rozwoju.
TaxBuster pomaga porównać dostępnych specjalistów i znaleźć biuro rachunkowe lub doradcę dopasowanego do potrzeb konkretnej firmy. Sama umowa o księgowość czy doradztwo jest zawierana bezpośrednio z wybranym partnerem.
Planujesz założyć firmę albo zastanawiasz się nad przejściem z JDG na spółkę? Znajdź specjalistę, który policzy oba warianty na Twoich rzeczywistych danych.
Najczęściej zadawane pytania (FAQ)
Czy można przejść z JDG na spółkę z o.o.?
Tak. Jednoosobową działalność można przekształcić w spółkę kapitałową. Możliwe jest też utworzenie nowej spółki i stopniowe przeniesienie do niej działalności. To jednak dwa różne procesy, które mogą powodować inne skutki prawne i podatkowe.
Czy bardziej opłaca się JDG czy spółka z o.o.?
Nie ma jednej odpowiedzi. JDG częściej sprawdza się przy prostym biznesie, niskim ryzyku i potrzebie swobodnego korzystania z pieniędzy firmy. Spółkę z o.o. warto rozważyć przy większej skali działalności, wysokich kontraktach, wspólnikach lub potrzebie oddzielenia majątku prywatnego od firmowego.
Od jakiej kwoty opłaca się spółka z o.o.?
Nie istnieje ustawowy ani uniwersalny próg dochodu, od którego spółka z o.o. zawsze jest bardziej opłacalna. Popularne kwoty typu 20–30 tys. zł miesięcznie są jedynie orientacyjne. Trzeba policzyć konkretny przypadek: podatki, ZUS, składkę zdrowotną, księgowość oraz sposób wypłacania pieniędzy ze spółki.
Czy spółka z o.o. zawsze płaci 9% CIT?
Nie. Podstawowa stawka CIT wynosi 19%. Stawkę 9% mogą stosować określeni podatnicy spełniający ustawowe warunki, w tym dotyczące limitów przychodów. Nie każda spółka automatycznie kwalifikuje się do niższej stawki.