Błąd w księgowości może kosztować znacznie więcej niż miesięczna obsługa klienta. Nieprawidłowe zaksięgowanie transakcji, pomyłka w rozliczeniu podatku czy niedotrzymanie terminu mogą prowadzić do strat finansowych i roszczeń wobec biura rachunkowego. Sprawdź, dlaczego ubezpieczenie OC biura rachunkowego jest tak ważne.
Z tego artykułu dowiesz się?
Czy ubezpieczenie OC biura rachunkowego jest obowiązkowe?
Tak, ale obowiązek zależy od rzeczywiście wykonywanych czynności.
Zgodnie z art. 76h ustawy o rachunkowości przedsiębiorcy świadczący usługi w zakresie prowadzenia ksiąg rachunkowych są zobowiązani do zawarcia umowy ubezpieczenia odpowiedzialności cywilnej.
Chodzi o działalność określoną w art. 76a ustawy o rachunkowości, obejmującą usługowe wykonywanie wskazanych w ustawie czynności księgowych.
Obowiązek może więc dotyczyć zarówno jednoosobowego biura rachunkowego, jak i większej firmy obsługującej wiele spółek.
Ile wynosi minimalna suma gwarancyjna OC biura rachunkowego?
Minimalną sumę gwarancyjną określa rozporządzenie Ministra Finansów z 6 listopada 2014 r.
Wynosi ona:
10 000 euro na jedno zdarzenie objęte obowiązkowym ubezpieczeniem OC.
Kwotę przelicza się na złote według pierwszego średniego kursu euro ogłoszonego przez Narodowy Bank Polski w roku zawarcia umowy ubezpieczenia.
Nie należy więc traktować 10 000 euro jako stałej kwoty w złotych.
Czy minimalne OC wystarczy większemu biuru rachunkowemu?
Niekoniecznie.
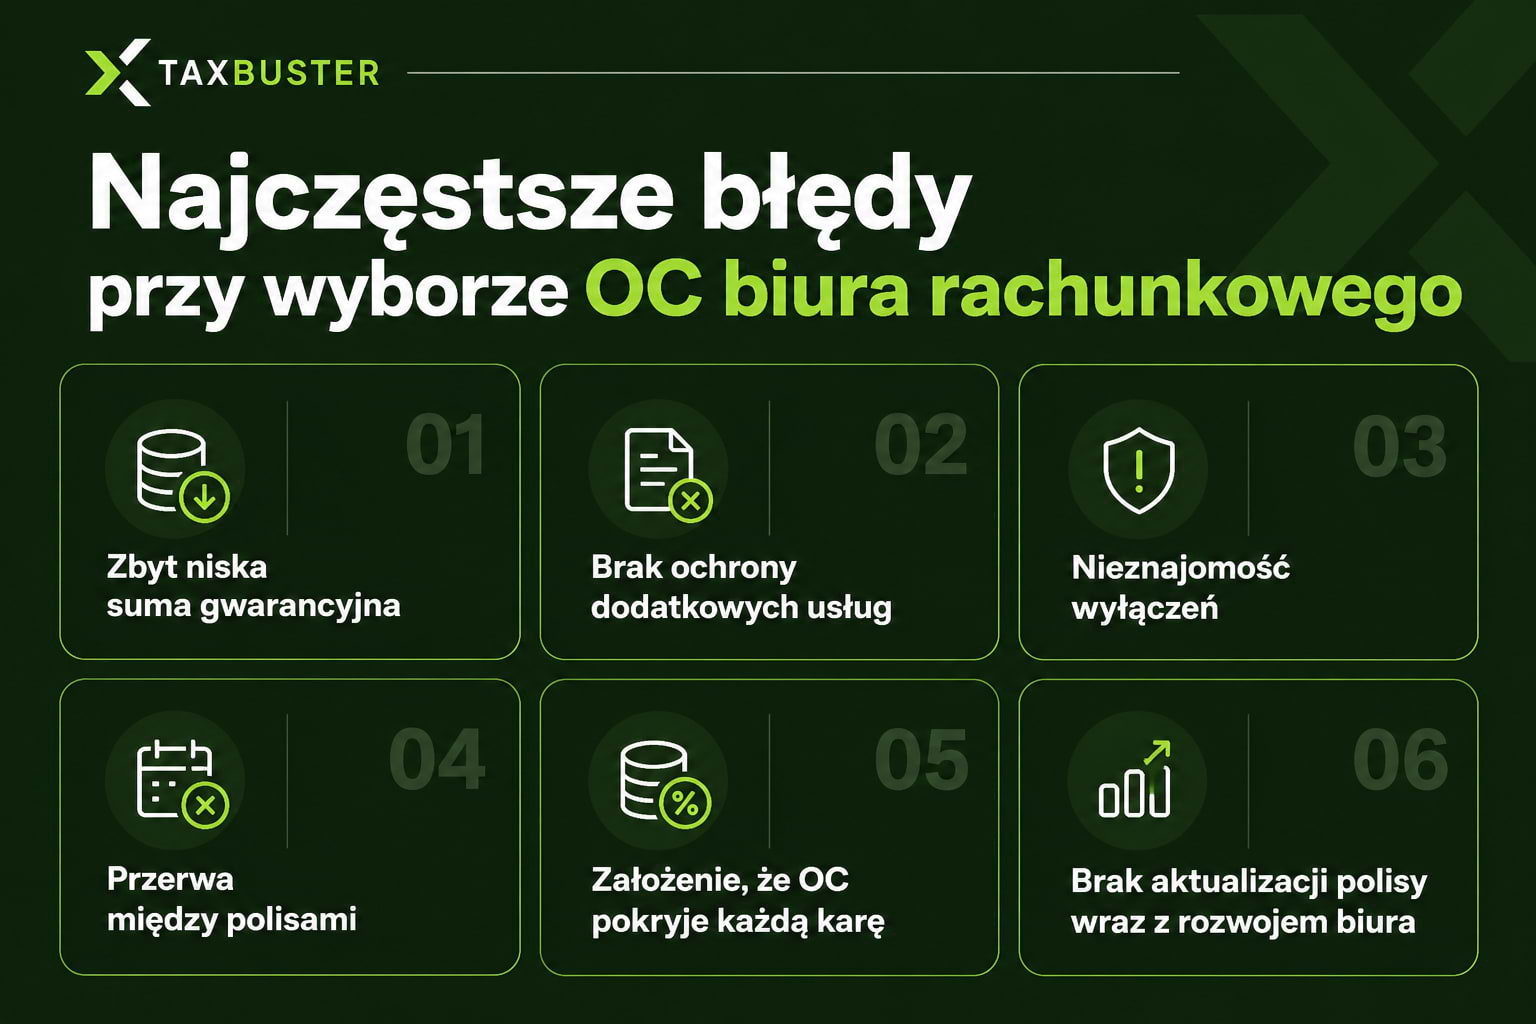
Minimalna suma gwarancyjna spełnia wymóg ustawowy, ale nie musi odpowiadać rzeczywistej skali ryzyka.
Przykładowo biuro obsługujące kilka niewielkich firm ma inną ekspozycję na roszczenia niż podmiot prowadzący pełną księgowość dużych spółek, rozliczający transakcje międzynarodowe i obsługujący setki dokumentów miesięcznie.
👉Przeczytaj również, Doradca podatkowy a księgowy – czym się różnią i kogo naprawdę potrzebuje Twoja firma?
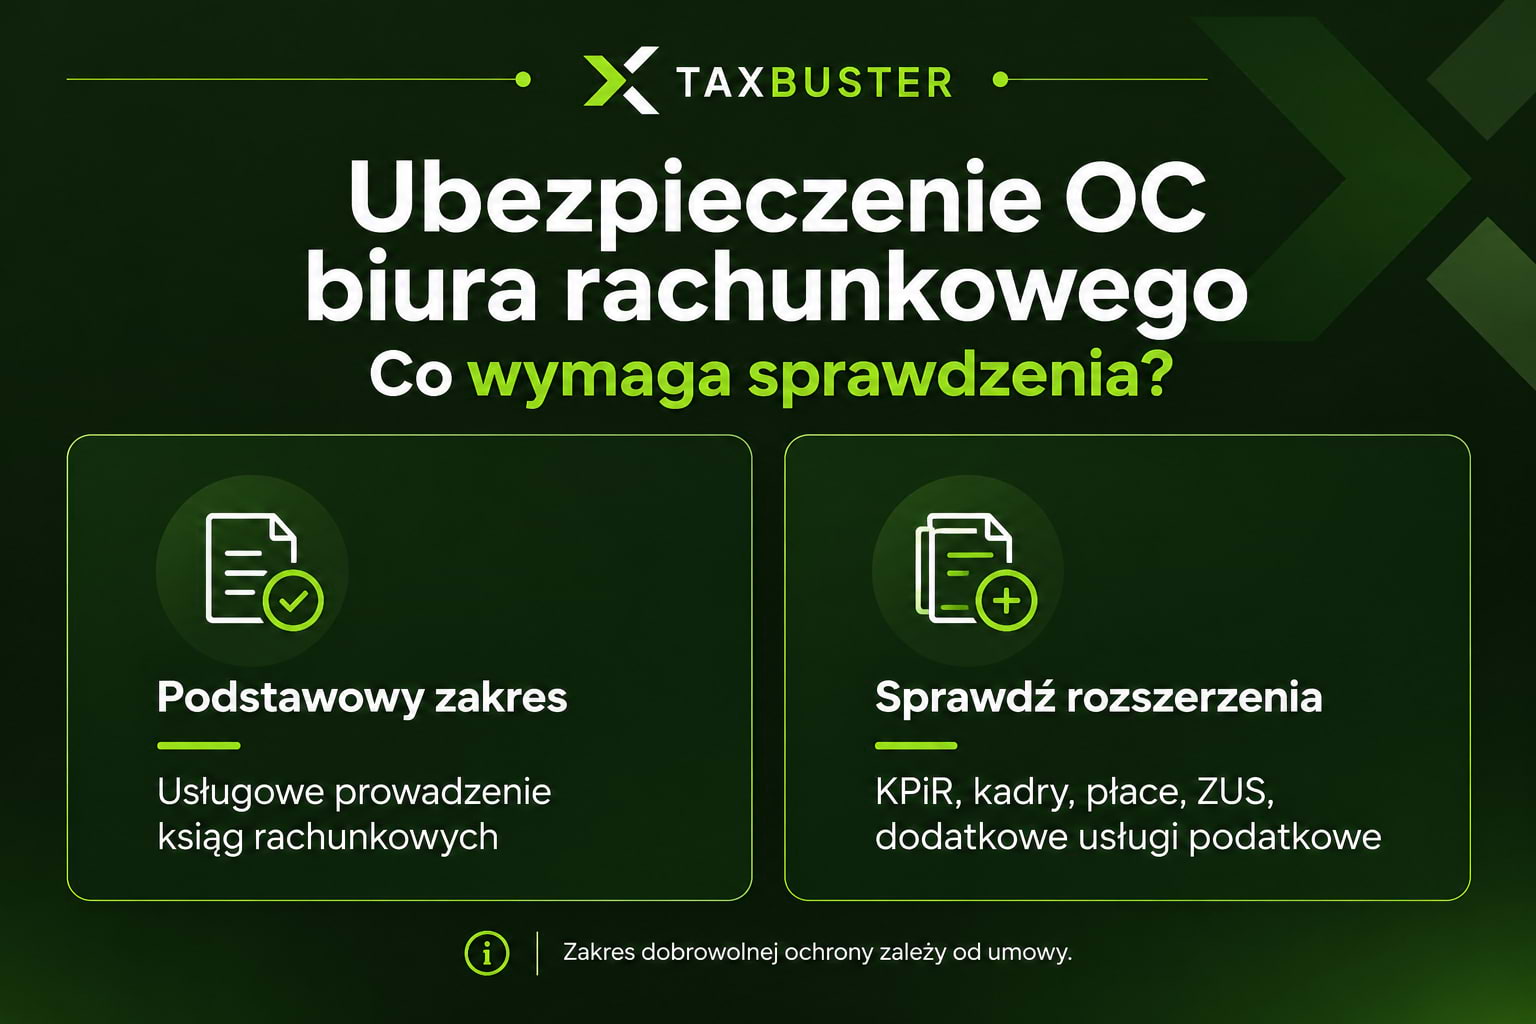
Co obejmuje obowiązkowe OC biura rachunkowego?
Obowiązkowe ubezpieczenie obejmuje odpowiedzialność cywilną przedsiębiorcy za szkody wyrządzone w związku z wykonywaniem działalności w zakresie usługowego prowadzenia ksiąg rachunkowych.
Ochrona dotyczy szkód powstałych wskutek działania lub zaniechania ubezpieczonego w okresie ubezpieczenia, z uwzględnieniem zasad wynikających z rozporządzenia.
Przykładowe sytuacje, w których może powstać odpowiedzialność biura, to:
- błędne ujęcie operacji gospodarczej w księgach rachunkowych;
- nieprawidłowe prowadzenie ewidencji księgowej;
- pominięcie dokumentu mającego znaczenie dla prawidłowości ksiąg;
- niewłaściwe ustalenie sald wynikające z błędu biura;
- nieprawidłowości przy czynnościach związanych z przygotowaniem sprawozdania finansowego.
Nie oznacza to, że każda taka sytuacja automatycznie skutkuje wypłatą odszkodowania.
Konieczne jest ustalenie odpowiedzialności cywilnej biura, powstania szkody i związku przyczynowego między błędem a szkodą.
👉Sprawdź też, Zabagniona spółka – jak z tego wybrnąć?
Kto odpowiada za błąd księgowy – biuro rachunkowe czy przedsiębiorca?
To jedno z najważniejszych pytań przy wyborze biura rachunkowego.
Powierzenie księgowości zewnętrznemu usługodawcy nie zwalnia przedsiębiorcy ze wszystkich obowiązków wynikających z przepisów.
Przykładowo art. 4 ust. 5 ustawy o rachunkowości określa odpowiedzialność kierownika jednostki za wykonywanie obowiązków w zakresie rachunkowości, również wtedy, gdy określone zadania powierzono innej osobie.
Jednocześnie biuro rachunkowe może ponosić odpowiedzialność cywilną za nienależyte wykonanie umowy.
W praktyce oznacza to, że odpowiedzialność wobec organów publicznych i odpowiedzialność odszkodowawcza wobec klienta to dwa odrębne zagadnienia.
Przykład – błąd w rozliczeniu podatku
Spółka przekazuje biuru rachunkowemu komplet dokumentów w terminie. Biuro popełnia błąd w rozliczeniu, a spółka ponosi dodatkowe koszty.
W takiej sytuacji należy ustalić:
- czy biuro naruszyło swoje obowiązki;
- czy klient przekazał prawidłowe i kompletne dane;
- jaka szkoda rzeczywiście powstała;
- czy błąd pozostaje w związku przyczynowym ze szkodą;
- czy dana szkoda jest objęta ubezpieczeniem.
Nie każda pomyłka oznacza automatycznie odpowiedzialność biura. Nie każda odpowiedzialność oznacza też wypłatę z konkretnej polisy.
Ile kosztuje ubezpieczenie OC biura rachunkowego?
Cena OC biura rachunkowego zależy od zakresu ochrony, sumy gwarancyjnej oraz oceny ryzyka przez ubezpieczyciela.
Nie istnieje jedna ustawowa składka, którą musi zapłacić każde biuro.
Na cenę wpływają przede wszystkim:
- zakres wykonywanych usług;
- liczba i charakter obsługiwanych klientów;
- wysokość sumy gwarancyjnej;
- wybrane rozszerzenia;
- historia zgłoszonych szkód;
- sposób określenia odpowiedzialności w umowie ubezpieczenia.
Nie warto porównywać polis wyłącznie na podstawie rocznej składki.
Tańsza oferta może mieć węższy zakres dobrowolnej ochrony albo niższe limity dla dodatkowych ryzyk.
Czy wyższa suma gwarancyjna oznacza lepszą polisę?
Nie zawsze.
Wyższy limit zwiększa potencjalną kwotę ochrony, ale nie zastępuje właściwego zakresu ubezpieczenia.
Jeśli biuro wykonuje usługi kadrowo-płacowe, polisa z wysoką sumą gwarancyjną, która nie obejmuje odpowiedzialności za te czynności, może nie rozwiązywać najważniejszego problemu.
Dlatego najpierw trzeba sprawdzić zakres ochrony, a dopiero potem porównywać limity i ceny.
Podsumowanie
Ubezpieczenie OC biura rachunkowego nie jest wyłącznie formalnością. To ważny element zarządzania ryzykiem i zabezpieczenia finansowego działalności.
Obowiązkowa polisa zapewnia ochronę w ustawowo określonym zakresie, ale nie musi obejmować wszystkich usług wykonywanych przez biuro.
Dlatego właściciel biura powinien regularnie sprawdzać zakres ochrony, wysokość sumy gwarancyjnej i ewentualne wyłączenia. Przedsiębiorca korzystający z usług księgowych powinien natomiast upewnić się, że wybrany usługodawca ma odpowiednie zabezpieczenie.
Święty spokój w księgowości nie polega na przekonaniu, że błędy nigdy się nie zdarzają. Polega na odpowiednim przygotowaniu firmy na ich konsekwencje.
Jeśli szukasz biura rachunkowego dopasowanego do potrzeb Twojej działalności, odwiedź TaxBuster.
Najczęściej zadawane pytania (FAQ)
Czy OC biura rachunkowego jest obowiązkowe?
Tak, dla przedsiębiorców wykonujących działalność w zakresie usługowego prowadzenia ksiąg rachunkowych w rozumieniu ustawy o rachunkowości.
Jaka jest minimalna suma gwarancyjna OC biura rachunkowego?
Wynosi 10 000 euro na jedno zdarzenie objęte ochroną, po przeliczeniu na złote według zasad określonych w rozporządzeniu.
Czy biuro rachunkowe odpowiada za błędy swoich pracowników?
Może ponosić odpowiedzialność za nieprawidłowości powstałe przy wykonywaniu usług. Jej zakres zależy od okoliczności, podstawy prawnej i umowy z klientem.
Czy klient może zażądać okazania polisy OC?
Może poprosić o dokument potwierdzający ubezpieczenie. Warto zrobić to przed rozpoczęciem współpracy i sprawdzić, czy zakres ochrony odpowiada powierzanym usługom.