Dla większości firm KSeF jest już codziennością. Najwięcej wątpliwości mają właściciele małych firm, przedsiębiorcy obsługujący konsumentów oraz spółki współpracujące z zagranicznymi kontrahentami. Sprawdź, technologie oraz organizację pracy biura w dobie końca fizycznych faktur.
Z tego artykułu dowiesz się?
Czym jest KSeF i dlaczego faktura PDF to nie faktura ustrukturyzowana?
Krajowy System e-Faktur (KSeF) to system teleinformatyczny Ministerstwa Finansów umożliwiający wystawianie, otrzymywanie i przechowywanie faktur ustrukturyzowanych.
Faktura ustrukturyzowana jest dokumentem zapisanym w formacie XML, zgodnym z określoną strukturą logiczną. W KSeF 2.0 stosowana jest struktura FA(3).
W przeciwieństwie do tradycyjnego pliku PDF faktura ustrukturyzowana zawiera dane w formie umożliwiającej ich automatyczne odczytanie i przetwarzanie przez systemy księgowe.
Przed wdrożeniem obowiązkowego KSeF przedsiębiorca mógł wystawić fakturę w programie, zapisać ją jako PDF i przesłać kontrahentowi e-mailem. W przypadku transakcji objętych obowiązkiem KSeF samo wysłanie PDF nie wystarcza.
| Kryterium | Faktura papierowa lub PDF | Faktura ustrukturyzowana KSeF |
| Forma dokumentu | Wydruk albo plik elektroniczny | XML zgodny ze strukturą FA(3) |
| Sposób wystawienia | Poza KSeF | Za pośrednictwem KSeF lub w dopuszczonym trybie szczególnym |
| Udostępnienie odbiorcy | Papierowo lub elektronicznie | Zasadniczo przez KSeF |
| Numer dokumentu | Numer nadany przez wystawcę | Numer wystawcy oraz numer KSeF |
| Przechowywanie | Według właściwych zasad archiwizacji | W KSeF przez 10 lat, licząc od końca roku wystawienia |
| Automatyzacja księgowości | Zależna od oprogramowania i sposobu przekazania | Możliwość automatycznego pobierania danych |
Przyjęta przez system faktura otrzymuje unikalny numer KSeF. Wystawca może również uzyskać urzędowe potwierdzenie odbioru (UPO).
W praktyce oznacza to, że przedsiębiorca powinien kontrolować nie tylko przygotowanie dokumentu, ale także wynik jego przesłania. Faktura odrzucona przez system nie została skutecznie wystawiona.
KSeF a faktury papierowe – czy to całkowity koniec tradycyjnych dokumentów?
Nie. KSeF nie eliminuje wszystkich faktur papierowych. Zmienia natomiast zasady wystawiania faktur w transakcjach objętych obowiązkowym systemem.
W typowej krajowej transakcji B2B pomiędzy przedsiębiorcami, którzy podlegają obowiązkowi KSeF, właściwym dokumentem jest faktura ustrukturyzowana.
Przedsiębiorca może nadal wydrukować jej wizualizację i przekazać ją kontrahentowi. Wydruk nie zastępuje jednak faktury znajdującej się w systemie.
Przykład biznesowy
Spółka z o.o. sprzedaje materiały budowlane innej polskiej firmie. Po wystawieniu faktury w KSeF kontrahent prosi o dokument papierowy dla kierownika budowy.
Sprzedawca może przekazać wizualizację faktury z odpowiednim kodem QR. Nie może wystawiać drugiej, niezależnej faktury papierowej.
Czy po wdrożeniu KSeF można całkowicie zrezygnować z drukowania faktur?
W wielu firmach tak, szczególnie w przypadku krajowych transakcji B2B. Nadal jednak mogą występować dokumenty wymagające przekazania poza KSeF, np. faktury konsumenckie, określone faktury zagraniczne lub dokumenty wystawiane w szczególnych trybach.
Dlatego zamiast zakładać całkowity koniec papieru, warto sprawdzić, jakie rodzaje transakcji rzeczywiście występują w przedsiębiorstwie.
👉 Dowiedz się więcej, Ubezpieczenie OC biura rachunkowego – podstawa Twojego spokoju
Co zmienia się w KSeF od 1 stycznia 2027 roku?
Początek 2027 roku oznacza kilka istotnych zmian dla przedsiębiorców.
- Koniec limitu 10 000 zł brutto
Od 1 stycznia 2027 r. wygasa przejściowe ułatwienie umożliwiające najmniejszym podatnikom wystawianie faktur poza KSeF.
Przedsiębiorca, który wystawia nawet jedną fakturę B2B miesięcznie, powinien sprawdzić, czy dokument podlega obowiązkowemu systemowi.
- Koniec przejściowych zasad dotyczących kas rejestrujących
Do 31 grudnia 2026 r. możliwe jest wystawianie określonych faktur przy zastosowaniu kas rejestrujących, w tym paragonów z NIP nabywcy do 450 zł traktowanych jako faktury uproszczone.
Od 2027 r. to rozwiązanie przejściowe wygasa.
Firmy, które regularnie kupują towary na podstawie takich dokumentów, powinny dostosować procedury zakupowe.
- Numer KSeF w przelewach bankowych
Od 1 stycznia 2027 r. obowiązujące przepisy przewidują podawanie numeru KSeF lub identyfikatora zbiorczego w określonych płatnościach za faktury pomiędzy czynnymi podatnikami VAT.
Dotyczy to płatności realizowanych odpowiednimi instrumentami, umożliwiającymi wskazanie danych identyfikujących fakturę, oraz określonych płatności w mechanizmie podzielonej płatności.
Jeżeli przelew obejmuje kilka faktur, przedsiębiorca może korzystać z identyfikatora zbiorczego.
Dla firmy oznacza to konieczność dostosowania systemu finansowo-księgowego i procedur realizowania przelewów.
Kary za brak KSeF
To szczególnie ważna kwestia, ponieważ pojawił się projekt zmiany przepisów.
Obowiązujące prawo: kary pieniężne za określone naruszenia obowiązków związanych z KSeF mają być stosowane od 1 stycznia 2027 r. Zgodnie z art. 106ni ustawy o VAT mogą wynosić do 100% kwoty podatku wykazanego na fakturze, a w określonych przypadkach faktur bez podatku – do 18,7% kwoty należności ogółem.
Projektowana zmiana: 20 października 2026 r. Rada Ministrów przyjęła projekt ustawy zakładający odroczenie stosowania tych kar do końca 2027 r., czyli rozpoczęcie ich stosowania od 1 stycznia 2028 r.
Co istotne, ewentualne odroczenie kar nie znosi obowiązku wystawiania faktur w KSeF ani obowiązku prawidłowego rozliczania VAT.
Jak KSeF wpływa na organizację pracy przedsiębiorstwa?
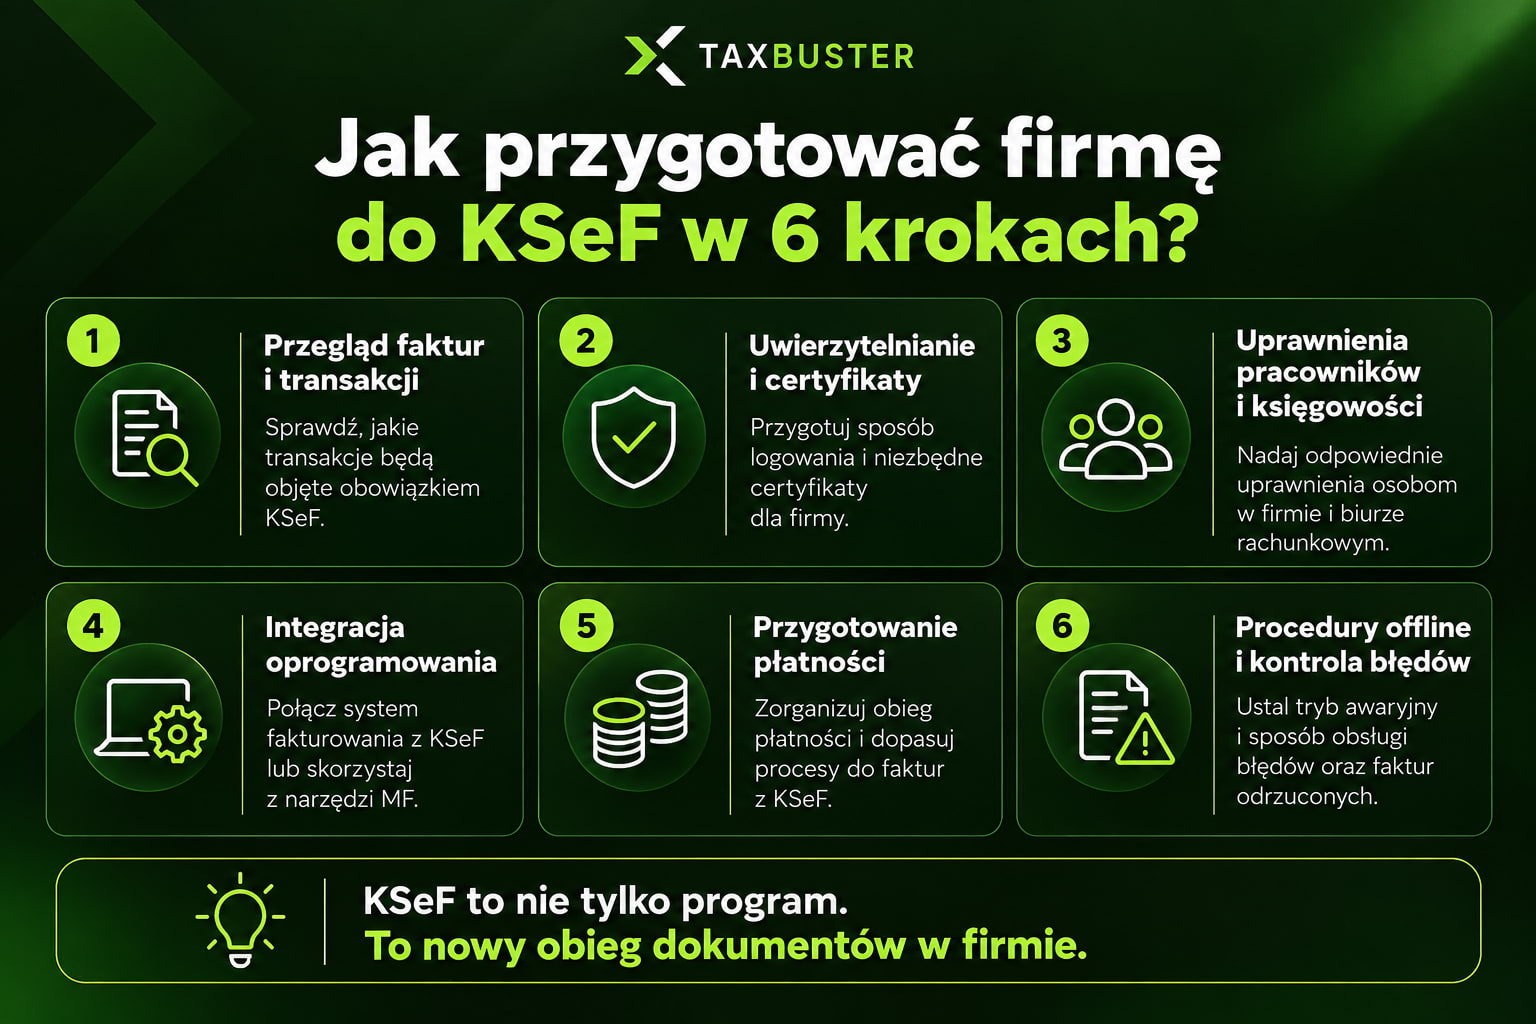
Wdrożenie KSeF nie sprowadza się tylko do zainstalowania programu do fakturowania.
Zmienia w znaczny sposób model współpracy pomiędzy działem sprzedaży, osobami odpowiedzialnymi za zakupy, księgowością i zarządem.
Obieg dokumentów
W tradycyjnym modelu pracownicy często przekazywali faktury księgowości dopiero pod koniec miesiąca.
W modelu opartym na KSeF faktury mogą być pobierane z systemu na bieżąco, co ułatwia automatyzację księgowania i kontrolę dokumentów.
Nie oznacza to jednak, że księgowość automatycznie zna cel każdego zakup.
Przykład: spółka budowlana
Spółka prowadzi trzy budowy i kupuje materiały u różnych dostawców.
Faktury od krajowych kontrahentów trafiają do KSeF, a system księgowy może je pobierać.
Księgowość nadal musi jednak ustalić, której inwestycji dotyczy wydatek, kto zatwierdził zakup oraz czy dostawa została zrealizowana.
Dlatego firma powinna stworzyć procedurę przypisywania faktur do konkretnych projektów i osób odpowiedzialnych.
Uprawnienia i odpowiedzialność
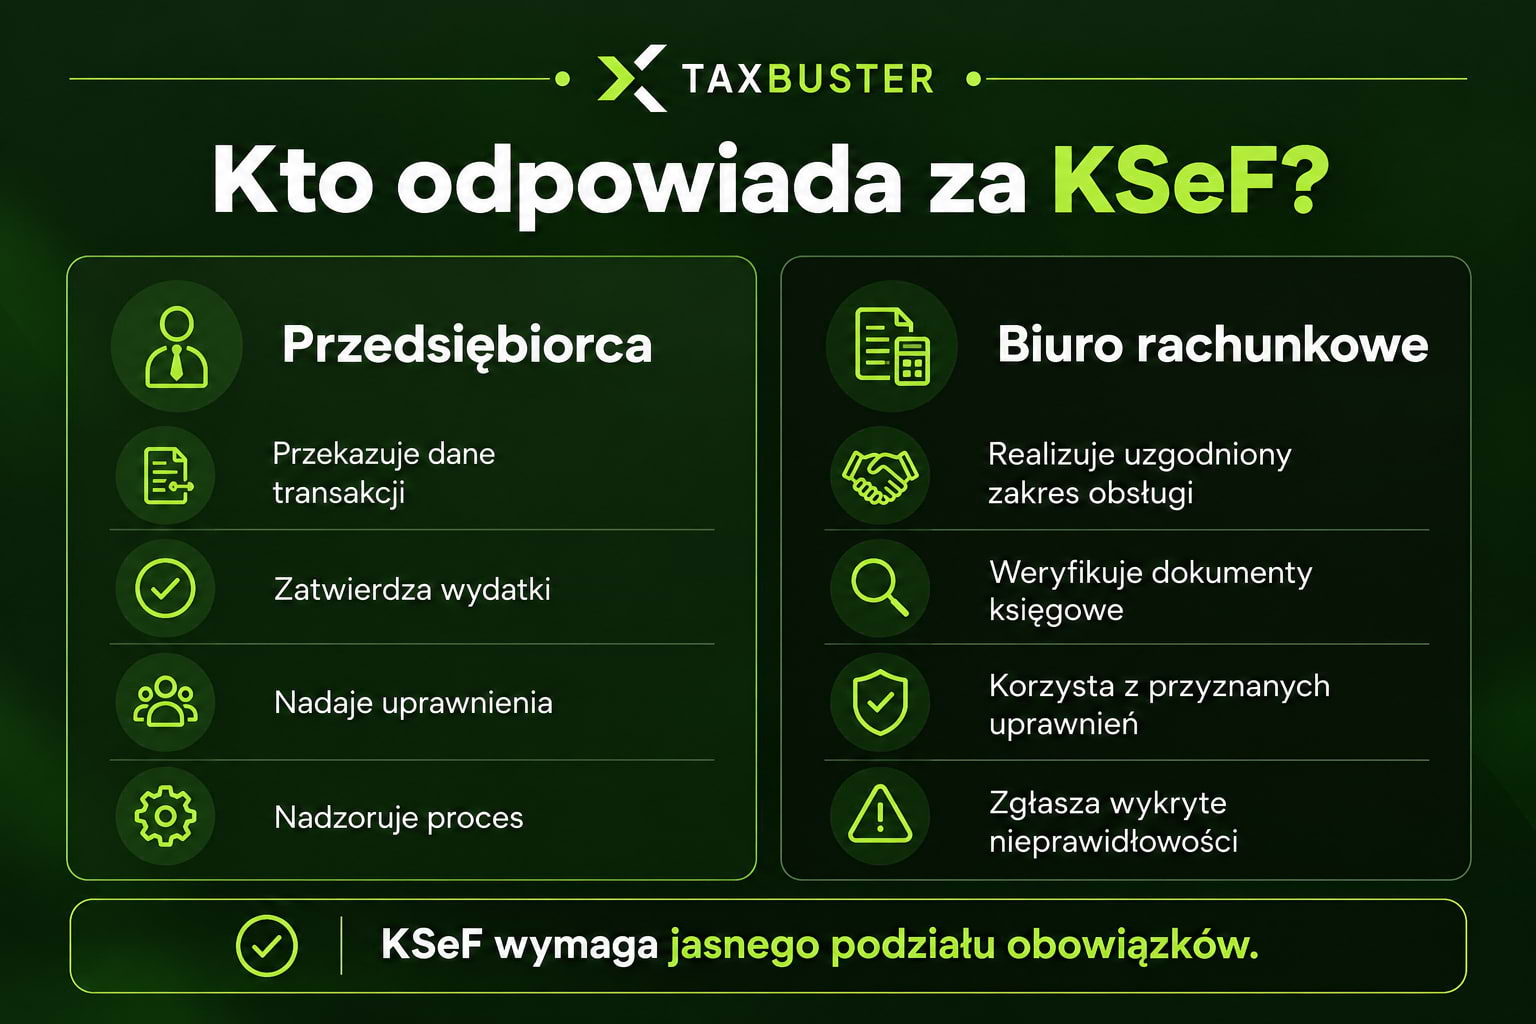
Przedsiębiorca w ramach obsługi KSeF musi nadać odpowiednie uprawnienia pracownikom oraz zewnętrznemu biuru rachunkowemu.
Warto wcześniej ustalić:
- kto wystawia faktury sprzedażowe,
- kto odbiera dokumenty zakupowe,
- kto monitoruje odrzucone faktury,
- kto wystawia korekty,
- kto obsługuje tryby awaryjne,
- kto kontroluje uprawnienia użytkowników.
Zakres tych uprawnień oraz obowiązków powinien znaleźć odzwierciedlenie w wewnętrznych procedurach oraz umowie z biurem rachunkowym.
👉 Przeczytaj też, Księgowość online czy stacjonarna – co sprawdzi się w Twojej firmie?
Podsumowanie
KSeF nie oznacza całkowitego końca faktur papierowych. Oznacza jednak, że w większości krajowych transakcji B2B podstawową formą fakturowania stał się dokument ustrukturyzowany.
Najważniejszym zadaniem przedsiębiorcy jest więc nie tylko wybór programu, ale także uporządkowanie obiegu dokumentów, uprawnień, płatności i współpracy z księgowością.
Dobrze przygotowane wdrożenie pozwoli ograniczyć błędy, usprawnić rozliczenia i uniknąć organizacyjnego chaosu.
Przejście na KSeF to dobry moment, aby sprawdzić, czy obecny model współpracy z księgowością odpowiada potrzebom firmy.
TaxBuster pomaga przedsiębiorcom znaleźć i porównać niezależne biura rachunkowe, doradców podatkowych oraz audytorów. Platforma nie prowadzi bezpośrednio księgowości ani nie świadczy usług doradztwa podatkowego.
Dzięki TaxBuster możesz poszukać partnera dopasowanego do wielkości firmy, rodzaju działalności i oczekiwanego zakresu obsługi, w tym współpracy wykorzystującej KSeF.
Szukasz biura rachunkowego, które pomoże uporządkować rozliczenia w KSeF? Sprawdź możliwości znalezienia odpowiedniego specjalisty na TaxBuster.pl.
Najczęściej zadawane pytania (FAQ)
Czy przedsiębiorca zwolniony z VAT musi korzystać z KSeF?
Tak, jeżeli wystawia faktury objęte obowiązkiem systemu. Zwolnienie z VAT samo w sobie nie oznacza zwolnienia z KSeF.
Czy KSeF jest obowiązkowy dla jednoosobowej działalności gospodarczej?
Tak. Obowiązek KSeF obejmuje również JDG, niezależnie od tego, czy przedsiębiorca rozlicza się na skali podatkowej, podatkiem liniowym czy ryczałtem. Do końca 2026 r. najmniejsze firmy mogą jeszcze korzystać z przejściowego limitu 10 000 zł brutto miesięcznie, jeśli spełniają jego warunki.
Czy korzystanie z KSeF jest bezpłatne?
Tak. Ministerstwo Finansów udostępnia bezpłatne narzędzia do korzystania z KSeF. Dodatkowe koszty mogą pojawić się przy zakupie komercyjnego oprogramowania, integracji systemów lub zleceniu obsługi faktur zewnętrznemu biuru rachunkowemu.
Czy przy awarii KSeF można wystawić fakturę i wysłać ją klientowi e-mailem?
W określonych sytuacjach tak, ale trzeba zastosować właściwy tryb offline lub awaryjny. Dokument musi spełniać wymagania przewidziane dla danego trybu, a jego późniejsze przesłanie do KSeF może być obowiązkowe. Zwykły PDF nie zastępuje wymaganej faktury ustrukturyzowanej.
Czy wdrożenie KSeF oznacza konieczność zmiany biura rachunkowego?
Nie. Jeżeli obecne biuro rachunkowe jest przygotowane do obsługi KSeF i zapewnia odpowiedni sposób wymiany dokumentów, zmiana nie musi być potrzebna. Warto jednak zweryfikować zakres obsługi, uprawnienia, procedury awaryjne i odpowiedzialność za faktury. Jeśli współpraca nie odpowiada potrzebom firmy, platforma TaxBuster może pomóc znaleźć i porównać innych usługodawców.
Źródła
https://ksef.podatki.gov.pl/ksef-news/zasady-obowiazywania-ksef-i-przepisy-prawne/
https://ksef.podatki.gov.pl/informacje-ogolne-ksef-20/zakres-obowiazkowego-ksef/