Czy księgi handlowe Twojej firmy są prowadzone prawidłowo? Czy jesteś pewien że możesz spać spokojnie? Sprawdź, czym zajmuje się audytor oraz kiedy warto dobrowolnie sprawdzić księgi handlowe.
Z tego artykułu dowiesz się?
Kim jest audytor i na czym polega weryfikacja ksiąg handlowych?
Audytor to osoba zajmująca się niezależną oceną określonych informacji, procesów lub dokumentów.
W obszarze księgowości jego zadaniem może być sprawdzenie prawidłowości zapisów, zgodności dokumentacji z przyjętymi zasadami rachunkowości oraz identyfikacja potencjalnych nieprawidłowości.
W praktyce określenie „audytor księgowy” bywa używane wobec specjalistów prowadzących dobrowolne przeglądy ksiąg. Nie jest jednak równoznaczne z ustawowym tytułem biegłego rewidenta.
Biegły rewident to osoba posiadająca ustawowe uprawnienia do wykonywania badań sprawozdań finansowych. Takie badanie realizuje w ramach uprawnionej firmy audytorskiej.
Zakres audytu zależy od celu zlecenia. Może obejmować:
- poprawność księgowania faktur sprzedażowych i kosztowych,
- zgodność zapisów księgowych z dokumentami źródłowymi,
- rozrachunki z kontrahentami,
- ewidencję środków trwałych i amortyzacji,
- rozliczenia podatkowe, w tym VAT i CIT,
- poprawność naliczania wynagrodzeń i składek,
- inwentaryzację oraz zgodność sald,
- stosowaną politykę rachunkowości,
- procedury kontroli wewnętrznej.
Nie oznacza to, że każdy audyt obejmuje wszystkie wymienione obszary.
Firma może zlecić zarówno kompleksową weryfikację ksiąg, jak i przegląd konkretnego problemu.
Przykładowo: spółka handlowa zauważa różnice między stanem magazynowym a ewidencją księgową. Zamiast zamawiać pełny audyt całej księgowości, może zlecić niezależnemu specjaliście kontrolę gospodarki magazynowej, inwentaryzacji i sposobu księgowania zapasów.
Audyt księgowy a badanie sprawozdania finansowego – czym się różnią?
Najważniejsza różnica dotyczy celu, zakresu i skutków prawnych.
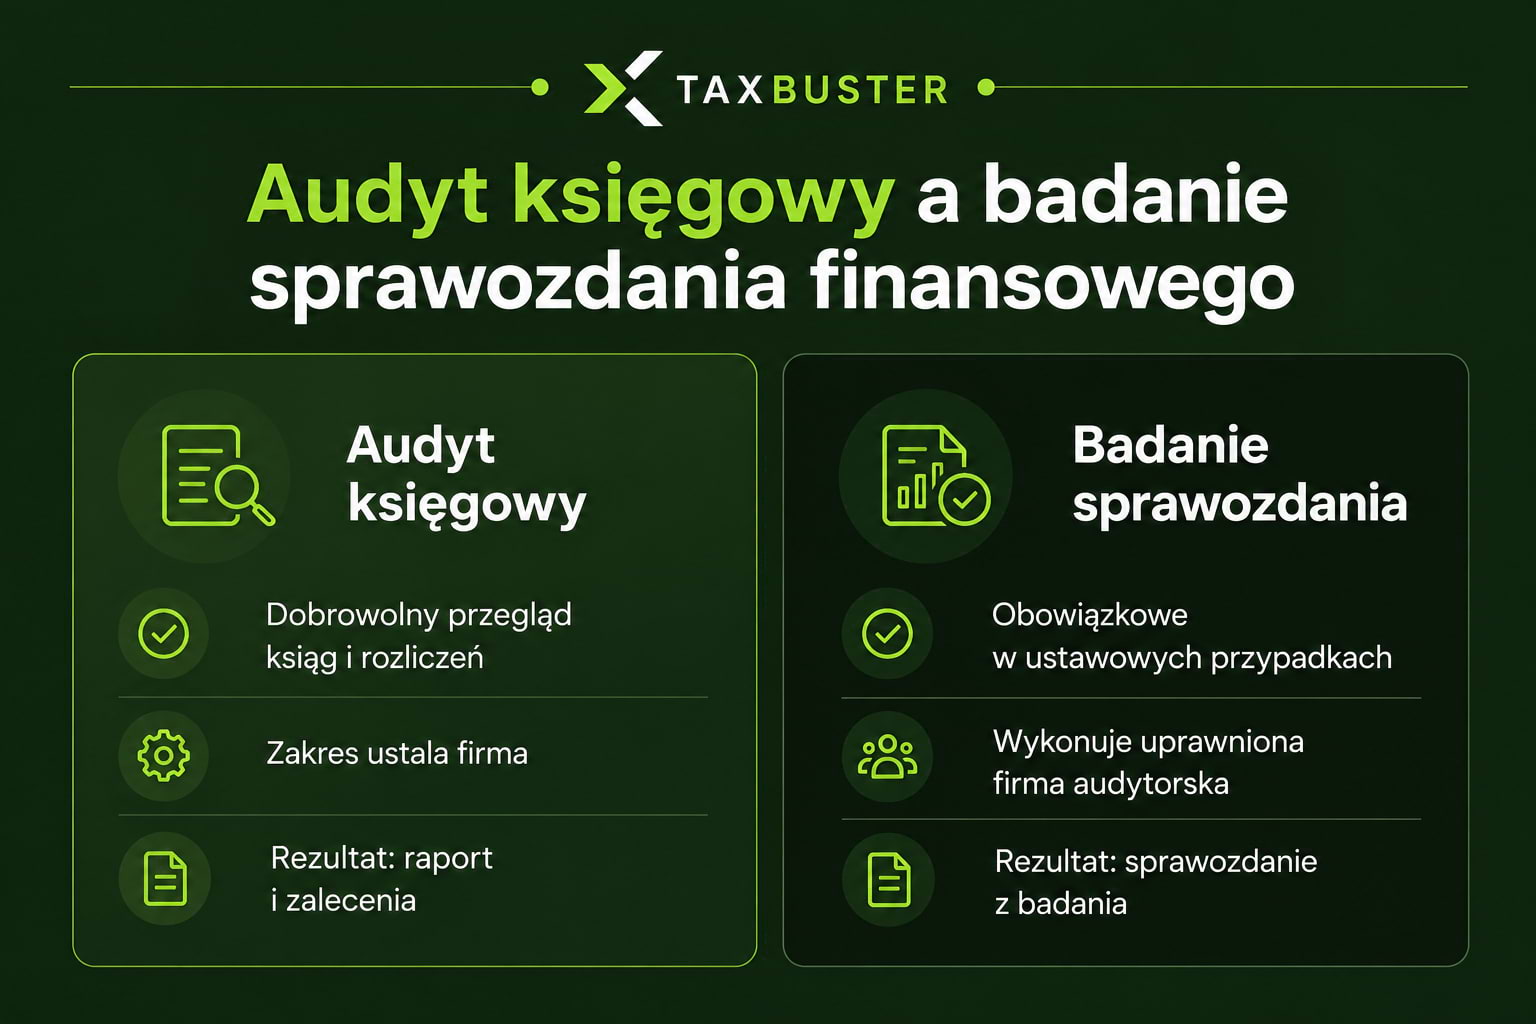
Dobrowolny audyt księgowy służy przede wszystkim znalezieniu błędów, ocenie procedur i usprawnieniu rozliczeń. Jego zakres można ustalić indywidualnie.
Badanie sprawozdania finansowego polega natomiast na uzyskaniu racjonalnej pewności, że sprawozdanie jako całość nie zawiera istotnych zniekształceń. Kończy się wydaniem sprawozdania z badania zawierającego opinię biegłego rewidenta.
| Kryterium | Dobrowolny audyt księgowy | Badanie sprawozdania finansowego |
| Cel | Sprawdzenie ksiąg i wybranych rozliczeń | Ocena sprawozdania finansowego |
| Obowiązek prawny | Co do zasady nie | W określonych przypadkach tak |
| Wykonawca | Specjalista o odpowiednich kompetencjach | Uprawniona firma audytorska i biegły rewident |
| Zakres | Ustalany indywidualnie | Wynikający z przepisów i standardów badania |
| Rezultat | Raport, ustalenia i zalecenia | Sprawozdanie z badania z opinią |
| Czy zastępuje badanie ustawowe? | Nie | Tak, jeśli przeprowadzono je zgodnie z wymaganiami |
Co to oznacza dla firmy? Jeżeli przepisy wymagają badania sprawozdania finansowego, zwykły przegląd księgowości nie wystarczy. Trzeba zlecić badanie uprawnionej firmie audytorskiej.
👉Dowiedz się więcej, Co grozi za niezłożenie sprawozdania finansowego w terminie? Zaległości w KRS.
Kiedy warto dobrowolnie przeprowadzić audyt ksiąg handlowych?
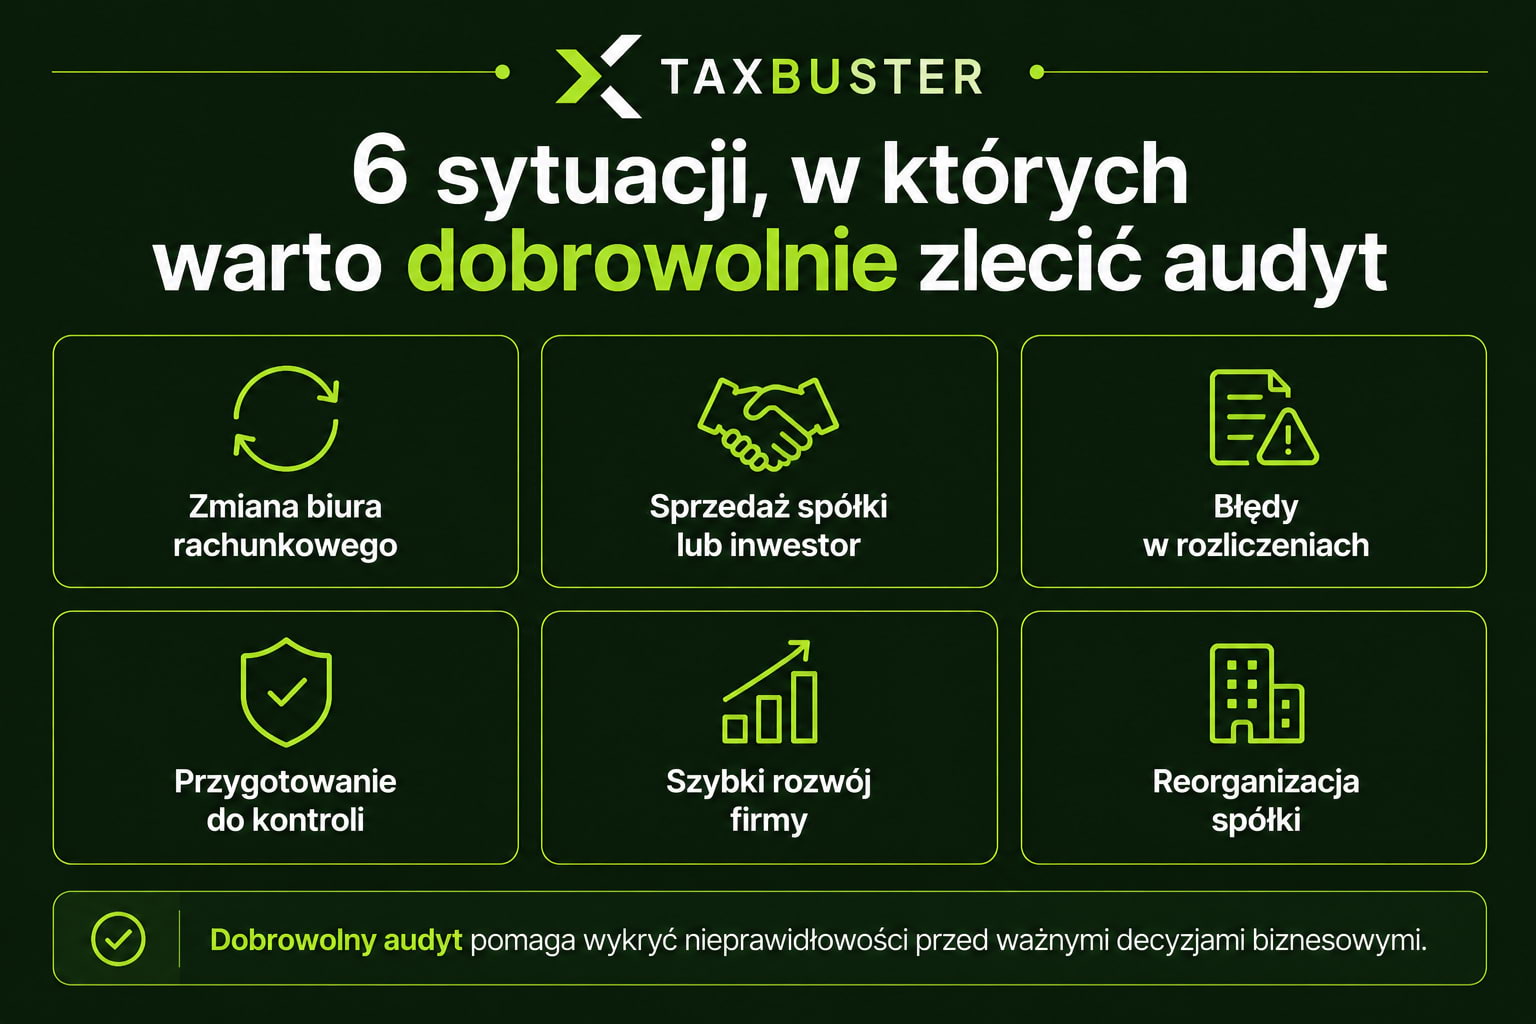
Dobrowolny audyt warto zlecić wtedy, gdy przedsiębiorca chce sprawdzić jakość prowadzonej księgowości, przygotować firmę do ważnej decyzji biznesowej lub wyjaśnić wykryte niezgodności.
Nie trzeba czekać na obowiązek ustawowy. Czasem niezależna kontrola wybranego obszaru jest uzasadniona znacznie wcześniej.
- Przed zmianą biura rachunkowego
Zmiana biura rachunkowego to dobry moment na sprawdzenie w jakim stanie znajdują się księgi.
Audyt może pomóc ustalić, czy dokumentacja jest kompletna, czy salda zostały prawidłowo uzgodnione i czy istnieją nierozliczone sprawy z poprzednich okresów.
Dzięki temu nowe biuro otrzymuje lepiej przygotowaną dokumentację, a przedsiębiorca wie, które problemy wymagają wyjaśnienia.
- Przed sprzedażą spółki lub pozyskaniem inwestora
Kupujący przedsiębiorstwo lub inwestor analizuje nie tylko przychody i zyski, lecz także zobowiązania, jakość aktywów i ryzyka podatkowe.
W takich sytuacjach często przeprowadza się due diligence, czyli szczegółową analizę firmy przed transakcją.
Wcześniejszy przegląd księgowości pozwala właścicielowi zidentyfikować potencjalne problemy jeszcze przed rozpoczęciem negocjacji.
- Gdy firma podejrzewa błędy w rozliczeniach
Nieuzgodnione salda, brakujące dokumenty, nieprawidłowości w VAT lub rozbieżności między raportami mogą wskazywać na potrzebę dokładniejszej kontroli.
Audyt pomaga ustalić, czy problem dotyczy pojedynczej transakcji, błędu proceduralnego czy większej części ksiąg.
- Przed kontrolą podatkową lub ZUS
Dobrowolna weryfikacja może pomóc uporządkować dokumenty i zidentyfikować obszary wymagające korekty.
Nie gwarantuje jednak pozytywnego wyniku późniejszej kontroli urzędowej.
Kiedy dobrowolny audyt ma największy sens? Wtedy, gdy jego wyniki mogą pomóc podjąć konkretną decyzję: poprawić księgowość, ograniczyć ryzyko, przygotować dokumenty dla inwestora albo bezpieczniej przeprowadzić zmianę usługodawcy.
Które firmy muszą przeprowadzić badanie niezależnie od wielkości?
Przepisy nie nakładają na przedsiębiorców ogólnego obowiązku regularnego zamawiania dobrowolnego „audytu księgowego”. Ustawa o rachunkowości określa natomiast, kiedy konieczne jest badanie rocznego sprawozdania finansowego.
Obowiązek może wynikać z rodzaju jednostki, szczególnych okoliczności lub osiągnięcia ustawowych progów.
Art. 64 ustawy o rachunkowości wskazuje między innymi:
- spółki akcyjne, z wyjątkiem spółek będących na dzień bilansowy w organizacji,
- banki i określone instytucje kredytowe,
- zakłady ubezpieczeń i reasekuracji,
- spółdzielcze kasy oszczędnościowo-kredytowe,
- określone instytucje rynku finansowego.
W przypadku pozostałych jednostek prowadzących księgi rachunkowe obowiązek badania rocznego sprawozdania finansowego może powstać, jeżeli w poprzedzającym roku obrotowym spełniły co najmniej dwa z trzech warunków.
| Kryterium | Próg ustawowy |
| Średnioroczne zatrudnienie w przeliczeniu na pełne etaty | Co najmniej 50 osób |
| Suma aktywów bilansu | Co najmniej 3 125 000 euro |
| Przychody netto ze sprzedaży towarów i produktów | Co najmniej 6 250 000 euro |
Jak przebiega weryfikacja ksiąg handlowych krok po kroku?
Dobrowolny audyt księgowy można dopasować do potrzeb firmy. Zwykle obejmuje kilka podstawowych etapów.
Krok 1. Określenie celu audytu
Najpierw trzeba ustalić, co dokładnie ma zostać sprawdzone.
Czy chodzi o całą księgowość, rozliczenia VAT, środki trwałe, rozrachunki z kontrahentami czy dokumentację przed zmianą biura rachunkowego?
Im dokładniej określony cel, tym łatwiej oszacować zakres i koszt prac.
Krok 2. Wybór odpowiedniego specjalisty
Przy dobrowolnym przeglądzie ksiąg znaczenie mają kompetencje i doświadczenie wykonawcy.
Jeżeli jednak chodzi o ustawowe badanie sprawozdania finansowego, trzeba wybrać uprawnioną firmę audytorską.
Krok 3. Przygotowanie dokumentacji
Audytor może poprosić o księgi rachunkowe, zestawienia obrotów i sald, deklaracje podatkowe, ewidencje, umowy oraz dokumenty źródłowe.
Zakres dokumentacji zależy od przedmiotu audytu.
Krok 4. Analiza zapisów i procedur
Specjalista porównuje dokumenty z zapisami księgowymi, analizuje wybrane transakcje i identyfikuje potencjalne nieprawidłowości.
W zależności od zlecenia może również ocenić sposób obiegu dokumentów oraz procedury kontroli wewnętrznej.
Krok 5. Raport z audytu
Po zakończeniu prac przedsiębiorca powinien otrzymać ustalenia przedstawione w uzgodnionej formie.
W przypadku dobrowolnego przeglądu może to być raport zawierający opis błędów, ocenę ryzyka i zalecenia.
Krok 6. Wprowadzenie poprawek
Samo wykrycie problemów nie wystarczy. Firma powinna ustalić, które nieprawidłowości wymagają korekty, kto odpowiada za jej przygotowanie i w jakim terminie należy ją przeprowadzić.
Niektóre ustalenia mogą wymagać dodatkowej konsultacji podatkowej lub prawnej.
👉Przeczytaj, Specjalizacja usług księgowych według branży – dlaczego warto wybrać biuro, które zna Twój biznes?
Podsumowanie
Nie każda firma musi przeprowadzać obowiązkowe badanie sprawozdania finansowego. Dobrowolny audyt ksiąg handlowych może być jednak przydatny również wtedy, gdy przepisy nie nakładają takiego obowiązku.
Niezależna weryfikacja pomaga ocenić jakość księgowości, wykryć rozbieżności i przygotować przedsiębiorstwo do ważnych zmian.
Najpierw należy ustalić, czy firma potrzebuje dobrowolnego przeglądu ksiąg, czy ustawowego badania sprawozdania finansowego. Dopiero potem warto wybierać wykonawcę i porównywać oferty.
Jeżeli szukasz odpowiedniego specjalisty, TaxBuster może pomóc Ci znaleźć usługodawców odpowiadających potrzebom Twojej firmy.
Szukasz specjalisty który sprawdzi księgowość Twojej firmy?
➡️Sprawdź TaxBuster.pl.
Najczęściej zadawane pytania (FAQ)
Czy audyt księgowy jest obowiązkowy dla każdej firmy?
Nie. Obowiązkowe badanie sprawozdania finansowego dotyczy m.in. spółek akcyjnych (z wyjątkiem będących w organizacji), banków, zakładów ubezpieczeń oraz niektórych instytucji finansowych.
Czy przedsiębiorca może sam sprawdzić księgi handlowe?
Tak. Może samodzielnie skontrolować księgi lub zlecić to pracownikom. Nie zastępuje to jednak obowiązkowego badania przez biegłego rewidenta.
Czy biuro rachunkowe może przeprowadzić audyt księgowy?
Tak, może wykonać dobrowolny przegląd ksiąg. Obowiązkowe badanie sprawozdania finansowego wymaga jednak uprawnionej firmy audytorskiej.
Czy audytor i biegły rewident to to samo?
Nie. Audytor to szersze określenie, natomiast biegły rewident posiada ustawowe uprawnienia do badania sprawozdań finansowych.
Kiedy najlepiej przeprowadzić dobrowolny audyt księgowości?
Przed zmianą biura rachunkowego, sprzedażą spółki, pozyskaniem inwestora lub gdy pojawiają się nieprawidłowości w rozliczeniach.
Źródła
https://wskazniki.gofin.pl/wskaznik/255/podmioty-zobowiazane-do-badania-sprawozdania-finansowego