Działalność nierejestrowana może być dobrym sposobem na rozpoczęcie własnej przygody z przedsiębiorczością. Musisz jednak przestrzegać określonych limitów i obowiązków podatkowych. Sprawdź, kto może prowadzić działalność nierejestrowaną, jak rozliczać uzyskane dochody i kiedy warto przejść na zarejestrowaną działalność gospodarczą.
Z tego artykułu dowiesz się?
Czym jest działalność nierejestrowana?
Działalność nierejestrowana, nazywana również działalnością nierejestrową lub nieewidencjonowaną, to drobna działalność zarobkowa prowadzona przez osobę fizyczną bez obowiązku wpisu do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG).
Rozwiązanie zostało uregulowane w art. 5 ustawy – Prawo przedsiębiorców.
W praktyce oznacza to, że możesz legalnie sprzedawać produkty lub świadczyć określone usługi, nie zakładając od razu firmy.
Przykład
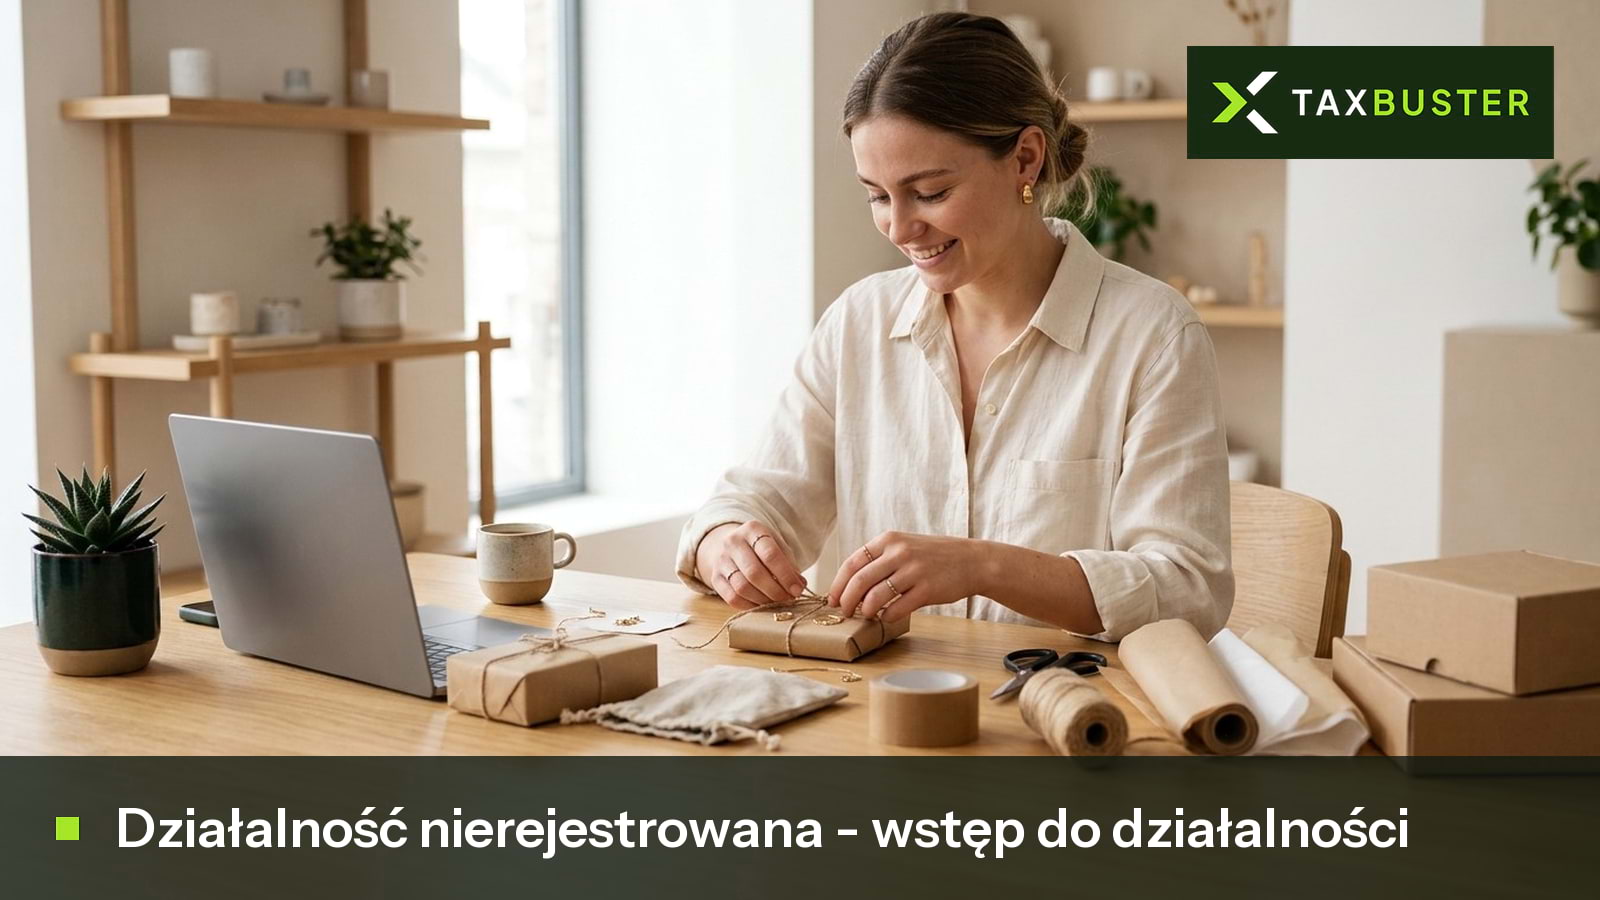
Anna tworzy ręcznie robioną biżuterię. Początkowo sprzedaje kilka produktów znajomym, a następnie uruchamia niewielką sprzedaż internetową.
Nie wie jeszcze, czy jej działalność przyniesie regularne przychody. Zamiast natychmiast zakładać JDG, rozpoczyna działalność nierejestrowaną.
Dzięki temu może sprawdzić zainteresowanie produktami, oszacować koszty materiałów i zdobyć pierwszych klientów.
Działalność nierejestrowana nie jest jednak działalnością pozbawioną zasad. Osoba, która ją prowadzi, nadal odpowiada za prawidłowe rozliczenia, dokumentowanie sprzedaży i przestrzeganie przepisów dotyczących oferowanych produktów lub usług.
Kto może prowadzić działalność nierejestrowaną?
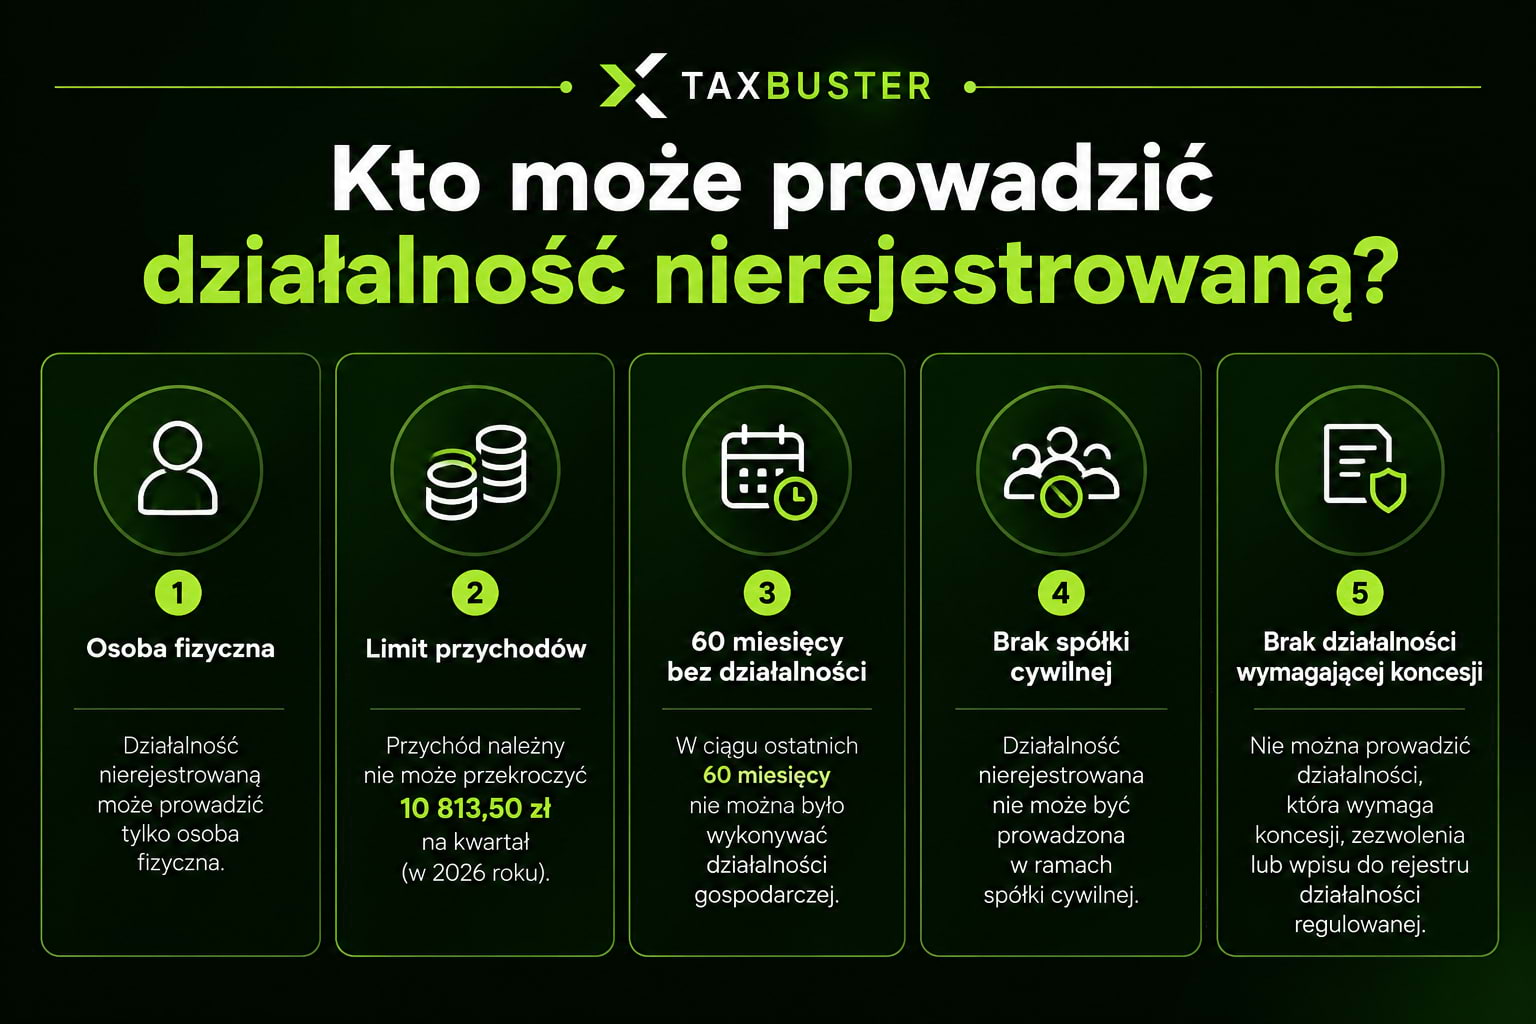
Z działalności nierejestrowanej mogą korzystać osoby fizyczne spełniające określone warunki.
Najważniejsze z nich to:
- przychód należny z działalności nie przekracza ustawowego limitu w żadnym kwartale;
- osoba nie wykonywała działalności gospodarczej w ciągu ostatnich 60 miesięcy;
- działalność nie jest prowadzona w ramach spółki cywilnej;
- wykonywane czynności nie wymagają koncesji, odpowiedniego zezwolenia lub wpisu do rejestru działalności regulowanej;
- osoba ma prawo do wykonywania takiej działalności w Polsce.
Co istotne, okres zawieszenia działalności gospodarczej jest na potrzeby tego warunku traktowany jak okres jej niewykonywania.
Czy można prowadzić działalność nierejestrowaną na etacie?
Tak. Zatrudnienie na umowie o pracę nie wyklucza prowadzenia działalności nierejestrowanej.
Pracownik może więc po godzinach rozwijać własny projekt, sprzedawać produkty lub świadczyć drobne usługi.
Powinien jednak sprawdzić, czy jego umowa o pracę nie zawiera postanowień dotyczących zakazu konkurencji.
Czy student może prowadzić działalność nierejestrowaną?
Tak, o ile spełnia warunki ustawowe. W przypadku osób niepełnoletnich trzeba dodatkowo uwzględnić ograniczenia dotyczące zdolności do czynności prawnych oraz możliwość samodzielnego zawierania określonych umów.
Czy osoba bezrobotna może prowadzić działalność nierejestrowaną?
Może, ale wymaga to szczególnej ostrożności.
Dla zachowania statusu osoby bezrobotnej znaczenie mają zarówno wysokość miesięcznych przychodów, jak i charakter wykonywanej aktywności.
W 2026 roku limit przychodów istotny dla statusu bezrobotnego wynosi 2403 zł miesięcznie, czyli 50% minimalnego wynagrodzenia.
Ponadto wykonywanie pracy zarobkowej na podstawie określonych umów cywilnoprawnych może prowadzić do utraty statusu bezrobotnego niezależnie od limitu działalności nierejestrowanej.
Dlatego przed rozpoczęciem takiej aktywności warto sprawdzić swoją sytuację w powiatowym urzędzie pracy.
👉 Przeczytaj również, Jak założyć spółkę z o.o.?
Ile można zarobić na działalności nierejestrowanej?
Od 1 stycznia 2026 roku limit przychodów z działalności nierejestrowanej ustala się kwartalnie.
Wcześniej limit był liczony miesięcznie i wynosił 75% minimalnego wynagrodzenia.
Obecnie maksymalny przychód należny w kwartale nie może przekroczyć 225% minimalnego wynagrodzenia za pracę.
Minimalne wynagrodzenie w 2026 roku wynosi 4806 zł brutto.
4806 zł × 225% = 10 813,50 zł
Oznacza to, że w każdym kwartale 2026 roku możesz osiągnąć przychód należny do 10 813,50 zł, zachowując pozostałe warunki działalności nierejestrowanej.
Jak rozpocząć działalność nierejestrowaną krok po kroku?
Rozpoczęcie działalności nierejestrowanej jest prostsze niż założenie JDG, ale warto przygotować się do niego tak, jak do małego projektu biznesowego.
Krok 1. Wybierz produkt lub usługę
Zastanów się, co chcesz oferować i komu.
Najlepiej rozpocząć od niewielkiego zakresu działalności, który pozwoli przetestować zainteresowanie klientów bez dużych inwestycji.
Krok 2. Sprawdź wymagania prawne
Upewnij się, że dana działalność może być wykonywana bez rejestracji firmy.
Niektóre branże wymagają zezwoleń, szczególnych kwalifikacji, spełnienia wymagań sanitarnych albo rejestracji w odpowiednich instytucjach.
Sam fakt prowadzenia działalności nierejestrowanej nie zwalnia z takich obowiązków.
Krok 3. Oblicz ceny i koszty
Sprawdź, ile kosztują materiały, narzędzia, opakowania, dostawa i promocja.
Dzięki temu dowiesz się, czy sprzedaż rzeczywiście przynosi zysk.
Krok 4. Przygotuj prostą ewidencję sprzedaży
Może to być arkusz kalkulacyjny lub inna uporządkowana ewidencja.
Zapisuj daty sprzedaży, wartości transakcji i narastającą sumę przychodów w kwartale.
Dodatkowo warto prowadzić rejestr kwot należnych, ale jeszcze nieotrzymanych, aby prawidłowo kontrolować limit.
Krok 5. Zadbaj o dokumentowanie kosztów
Zachowuj faktury, rachunki i inne dowody zakupów związanych z działalnością.
Będą potrzebne do prawidłowego ustalenia dochodu w rocznym zeznaniu podatkowym.
Krok 6. Rozpocznij sprzedaż i monitoruj wyniki
Na początku najważniejsze są odpowiedzi na trzy pytania:
Czy klienci chcą kupować oferowany produkt lub usługę?
Czy cena pokrywa koszty i zapewnia odpowiedni zarobek?
Czy sprzedaż ma potencjał do dalszego rozwoju?
Działalność nierejestrowana daje możliwość sprawdzenia tych założeń przed poniesieniem kosztów związanych z prowadzeniem zarejestrowanej firmy.
👉 Dowiedz się więcej, Doradca podatkowy a księgowy – czym się różnią i kogo naprawdę potrzebuje Twoja firma?
Jakie obowiązki ma osoba prowadząca działalność nierejestrowaną?
Uproszczony sposób prowadzenia działalności nie oznacza braku odpowiedzialności wobec klientów.
Jeżeli sprzedajesz produkty konsumentom, musisz przestrzegać właściwych przepisów dotyczących praw konsumenta.
W zależności od sposobu sprzedaży mogą to być między innymi obowiązki informacyjne, zasady reklamacji oraz prawo odstąpienia od umowy zawartej na odległość.
W przypadku sklepu internetowego trzeba także zadbać o odpowiednie informacje o sprzedawcy, zasadach zakupów i przetwarzaniu danych osobowych.
Przy sprzedaży żywności, kosmetyków czy innych produktów podlegających szczególnym wymaganiom dochodzą obowiązki właściwe dla danej kategorii.
Najważniejsza zasada: działalność nierejestrowana upraszcza rozpoczęcie zarabiania, ale nie zwalnia z przepisów dotyczących oferowanych produktów i usług.
Kiedy warto przejść z działalności nierejestrowanej na JDG?
Nie zawsze warto czekać na przekroczenie limitu.
Czasami wcześniejsza rejestracja działalności gospodarczej pozwala sprawniej rozwijać biznes.
| Kryterium | Działalność nierejestrowana | JDG |
| Rejestracja w CEIDG | Nie jest wymagana | Wymagana |
| Limit przychodów | Tak, kwartalny | Brak takiego limitu |
| Składki ZUS z tytułu prowadzenia firmy | Co do zasady brak | Zależne od sytuacji i ulg |
| Rozliczenie PIT | PIT-36, skala podatkowa | Zależne od wybranej formy |
| Ewidencja | Uproszczona ewidencja sprzedaży | Ewidencja odpowiednia do formy opodatkowania |
| Rozwój skali sprzedaży | Ograniczony limitem | Bez limitu właściwego dla działalności nierejestrowanej |
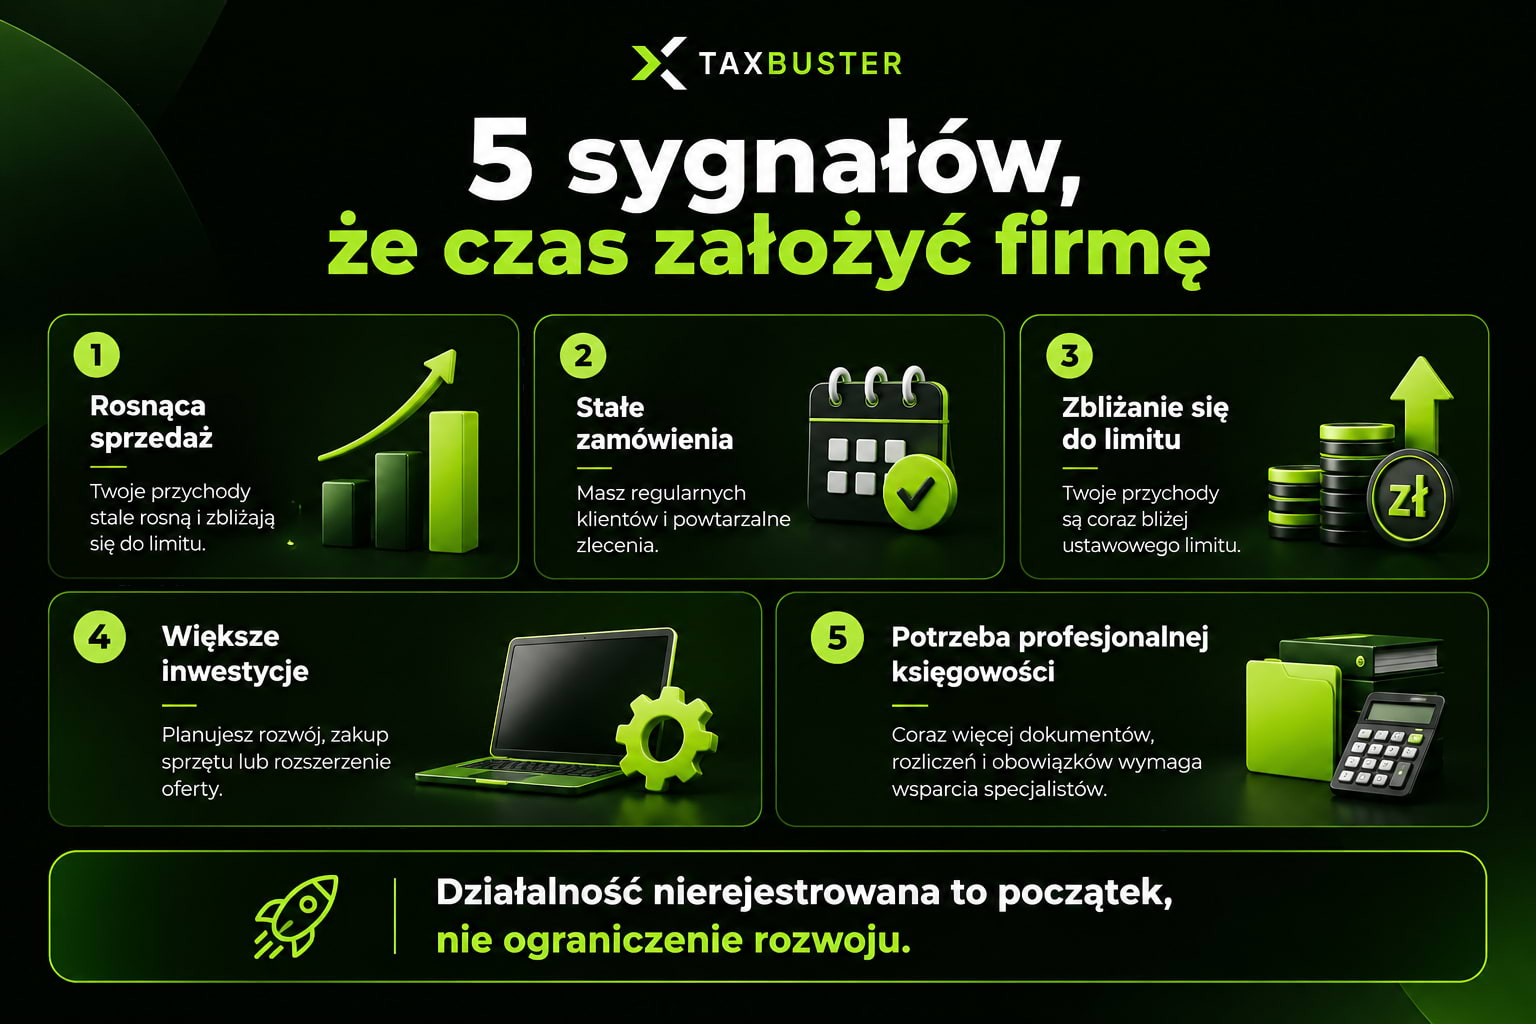
Rejestrację JDG warto rozważyć, gdy:
- regularnie zbliżasz się do limitu przychodów;
- zdobywasz stałych klientów;
- planujesz zwiększyć sprzedaż;
- chcesz inwestować w rozwój firmy;
- potrzebujesz bardziej rozbudowanego systemu rozliczeń;
- zamierzasz rozszerzyć ofertę lub zatrudnić współpracowników.
Podsumowanie
Działalność nierejestrowana może być dobrym wstępem do prowadzenia własnej firmy. Pozwala przetestować pomysł, poznać klientów i zdobyć doświadczenie bez konieczności natychmiastowego rejestrowania działalności gospodarczej.
W 2026 roku jej istotną zaletą jest kwartalny limit przychodów wynoszący 10 813,50 zł.
Nie oznacza to jednak całkowitego braku formalności. Trzeba prowadzić ewidencję sprzedaży, rozliczać dochody w PIT-36 i przestrzegać przepisów dotyczących oferowanych produktów oraz usług.
Najlepiej potraktować działalność nierejestrowaną jako etap świadomego budowania biznesu – od pierwszego klienta do momentu, w którym rejestracja firmy stanie się naturalnym krokiem w rozwoju.
Kiedy sprzedaż rośnie, pojawiają się nowi klienci i coraz więcej dokumentów, samodzielne rozliczenia mogą stać się bardziej wymagające.
Właśnie wtedy warto rozważyć współpracę z profesjonalnym biurem rachunkowym.
TaxBuster to platforma pomagająca przedsiębiorcom znaleźć niezależne biura rachunkowe.
Dzięki platformie możesz poszukać usługodawcy dopasowanego do potrzeb rozwijającej się działalności, porównać możliwości współpracy i znaleźć wsparcie księgowe na kolejnych etapach prowadzenia biznesu.
Najczęściej zadawane pytania (FAQ)
Ile wynosi limit działalności nierejestrowanej w 2026 roku?
Limit wynosi 10 813,50 zł przychodu należnego na kwartał. Odpowiada to 225% minimalnego wynagrodzenia za pracę.
Czy działalność nierejestrowana może być jedynym źródłem dochodu?
Tak. Nie trzeba być zatrudnionym na etacie, aby ją prowadzić. Należy jednak pamiętać o ograniczeniu przychodów i o tym, że sama działalność nierejestrowana co do zasady nie zapewnia ubezpieczenia zdrowotnego.
Czy mogę prowadzić działalność nierejestrowaną, jeśli wcześniej miałem firmę?
Tak, jeśli spełniasz warunek dotyczący niewykonywania działalności gospodarczej przez ostatnie 60 miesięcy. Okres zawieszenia działalności jest w tym zakresie traktowany jak jej niewykonywanie.
Czy działalność nierejestrowana oznacza brak księgowości?
Nie trzeba prowadzić tak rozbudowanej ewidencji jak przy typowej JDG, ale obowiązuje uproszczona ewidencja sprzedaży. Trzeba także dokumentować koszty i przygotować dane do rozliczenia rocznego.
Czy działalność nierejestrowana jest dobrym sposobem na przetestowanie biznesu?
Tak, szczególnie gdy nie masz jeszcze pewności co do liczby klientów, cen lub opłacalności oferty. Pozwala sprawdzić pomysł przy ograniczonych formalnościach, choć nie eliminuje obowiązków prawnych i podatkowych.
Źródła
https://www.gov.pl/web/rozwoj-technologia/pas-startowy-dla-poczatkujacych-firm
https://biznes.gov.pl/pl/portal/00115
https://podatki.gov.pl/poradniki-i-informatory/dzialalnosc-nierejestrowana